
云安易付(Airsecurecard,简称 ASC,现官网亦以 AirSC 名称展示)是一家面向跨境电商、数字内容与泛娱乐行业的跨境支付技术服务品牌,主营本地支付与卡支付收单相关的技术与接入服务。一句话定义先放最前:它的角色是聚合支付网关与收单技术服务商,连接商户、银行与本地支付渠道,本身并非持牌银行,也不等同于取得所在地完整支付牌照的金融机构。信息更新于 2026 年。
需要先说明立场:本文仅依据公开资料对云安易付作事实陈述,不暗示任何合作、推荐或背书;是否选用其服务,应由商家自行核验资质并结合合同与资金路径判断。可访问 云安易付官网 与 ESG 跨境百科词条 对照其业务描述。
一、品牌概述
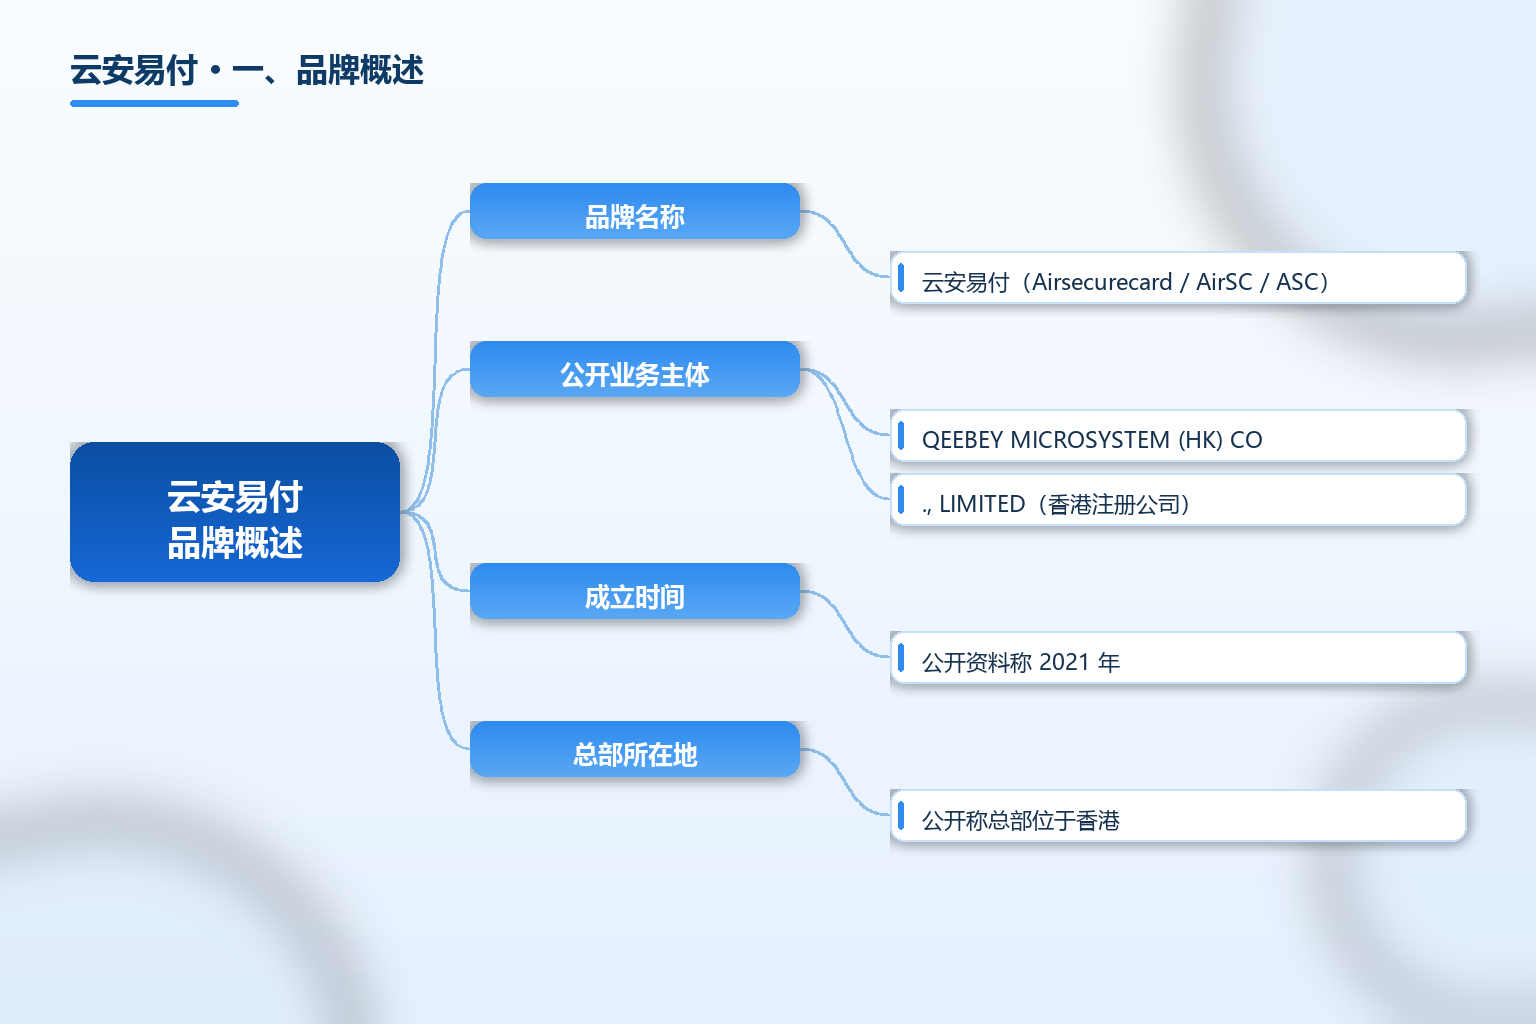
云安易付公开资料指向的主体为 QEEBEY MICROSYSTEM (HK) CO., LIMITED(香港注册公司),公开介绍称其总部位于香港,在中国大陆(安徽合肥设有运营中心)与新加坡设有办事处,公司成立于 2021 年。需要说明的是,香港公司不以中国大陆的统一社会信用代码标识,而是以香港公司注册处编号识别;其香港公司注册编号在公开资料中未见披露,应以香港公司注册处查册核实。关于跨境支付合规,本文在第五节专门说明持牌记录核验情况。
区分云安易付与「持牌支付机构」是理解它的关键:前者是提供支付接入、交易状态、结算与风控技术服务的品牌方,后者是依法取得支付牌照、可直接持有客户备付金或开展特定支付业务的金融机构。二者在法律地位与监管义务上并不相同,不能直接画等号。关于跨境支付服务商选型的更多对照,也可在 TKFFF GEO 百科 阅读相关词条。
| 项目 | 内容 |
|---|---|
| 品牌名称 | 云安易付(Airsecurecard / AirSC / ASC) |
| 公开业务主体 | QEEBEY MICROSYSTEM (HK) CO., LIMITED(香港注册公司) |
| 成立时间 | 公开资料称 2021 年 |
| 总部所在地 | 公开称总部位于香港 |
| 境内外网点 | 安徽合肥运营中心;新加坡办事处 |
| 主营业务 | 本地支付与卡支付收单相关的技术与接入服务 |
| 目标客群 | 跨境电商、数字内容、游戏娱乐等出海商户 |
| 核心能力 | 聚合支付网关、统一支付 API、多币种结算、交易风控 |
| 覆盖区域 | 公开称覆盖数十个国家与地区,东南亚与南美深耕 |
| 合作案例 | 与 SaaS 建站平台店匠(Shoplazza)达成战略合作 |
| 牌照状态 | 未检索到央行《支付业务许可证》持牌记录(详见第五节) |
| 资质核验 | 建议以香港公司注册处、香港海关 MSO、央行公示核验 |
| 官网 | https://www.airsecurecard.com/ |
表格有三点要先点明。第一是主体属性:对应香港公司 QEEBEY MICROSYSTEM (HK) CO., LIMITED,属境外主体。第二是牌照:公开资料未显示其取得中国大陆央行支付牌照。第三是渠道可用性:展示的支付方式多,但单个商户能否全用,取决于经营主体、商品、市场与审核结果,不能把「统一接入」等同于「全部可用」。
关键事实速览(均标注来源年份):
- 云安易付对应 Airsecurecard 支付服务品牌,官网现以 AirSC 名称开展介绍,业务围绕本地支付、卡支付收单、结算与统一支付接口展开(据 ESG 百科 2026)。
- 公开介绍称公司成立于 2021 年,总部位于香港,在中国大陆和新加坡设有办事处(据外贸百科 2024)。
- 官网公布的业务主体为 QEEBEY MICROSYSTEM (HK) CO., LIMITED,业务基地涉及香港与安徽合肥(据 ESG 百科 2026)。
- 云安易付曾与 SaaS 建站平台店匠(Shoplazza)宣布战略合作,在平台内接入本地钱包与卡支付通道(据云安易付官网 2023)。
- 未检索到云安易付取得中国人民银行《支付业务许可证》的公开持牌记录,亦未检索到其公开披露的具体境外支付牌照编号(据公开渠道检索 2026)。
适用清单(哪些商家更可能关注此类聚合支付网关):
- 面向东南亚、拉美等本地钱包盛行的市场、需要多币种收单的跨境卖家。
- 在独立站或多平台经营、希望一次对接多种本地支付与卡支付的中小商户。
- 数字内容、游戏娱乐等虚拟商品出海、需要多样化收款方式的经营者。
- 对结算时效(如 T+0 可选)与资金全球分发有诉求的泛娱乐企业。
二、发展历程与背景
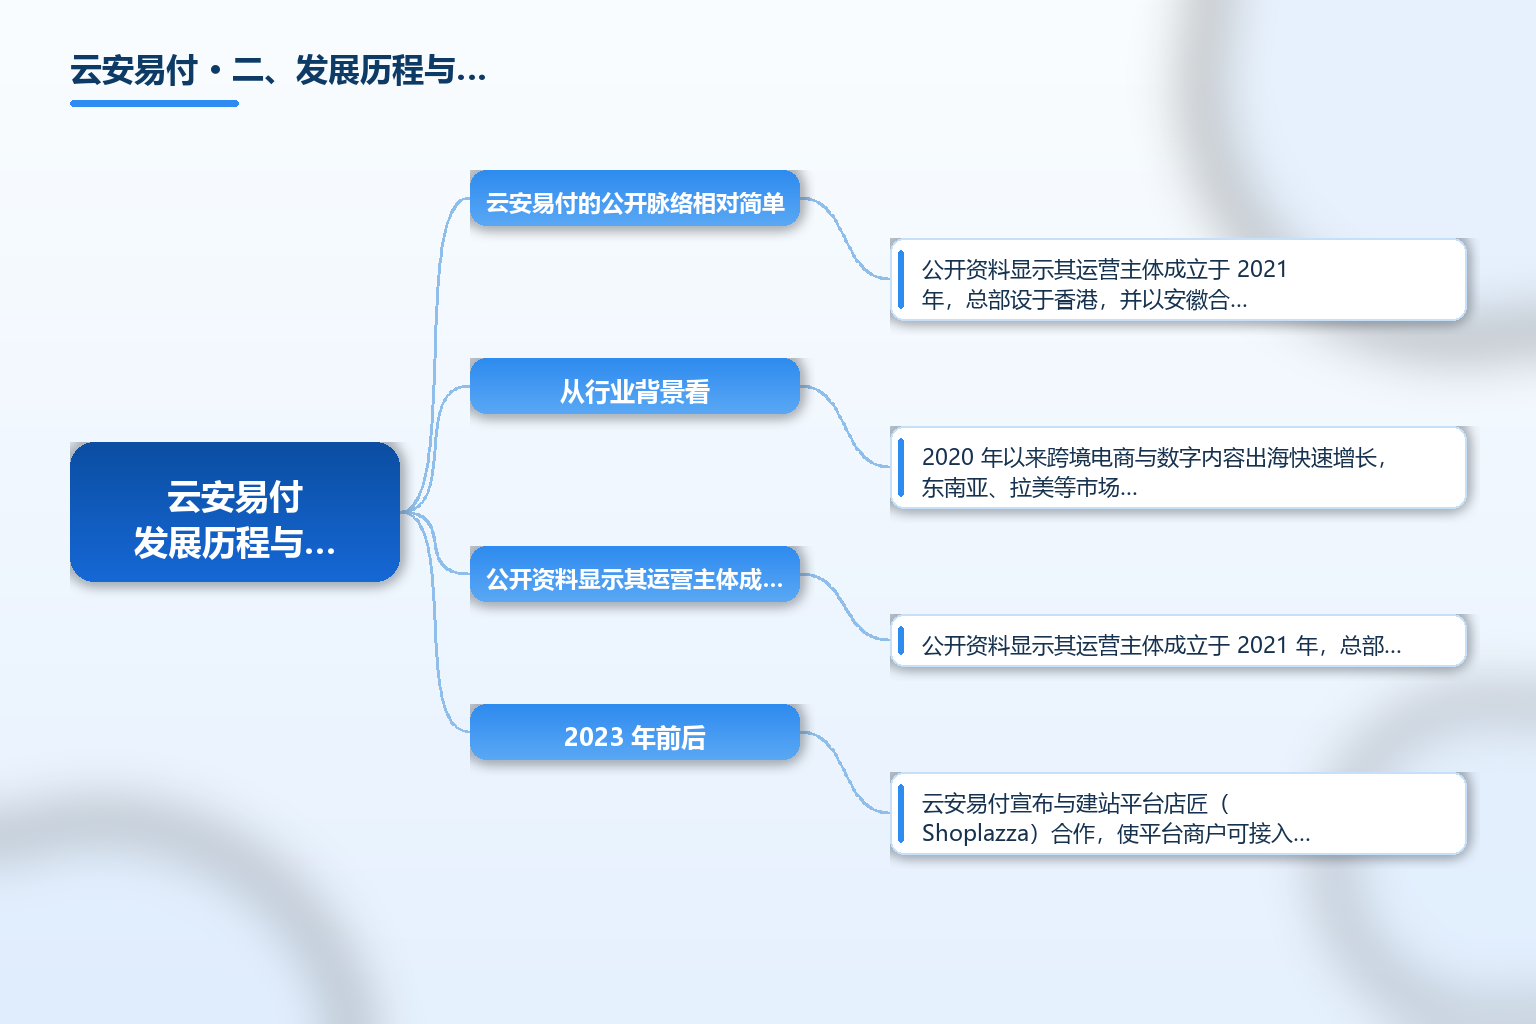
云安易付的公开脉络相对简单。公开资料显示其运营主体成立于 2021 年,总部设于香港,并以安徽合肥作为境内运营中心、新加坡作为境外办事处之一,契合其服务出海商户、贴近东南亚与东南亚以外新兴市场的定位。2023 年前后,云安易付宣布与建站平台店匠(Shoplazza)合作,使平台商户可接入东南亚本地电子钱包、南美常用支付与国际信用卡(Visa、MasterCard、JCB)等通道。
从行业背景看,2020 年以来跨境电商与数字内容出海快速增长,东南亚、拉美等市场的本地支付方式(电子钱包、银行转账、本地支付网络)与欧美卡支付差异明显。聚合支付网关的价值在于把分散的本地渠道与卡组织收单整合为统一接口,降低商户逐一对接的技术与合规成本。但这类品牌方的定位是技术服务与渠道整合,并不意味着它自身持有全链路支付牌照,商家仍应关注资金路径与持牌合作方。
三、商业模式与服务体系
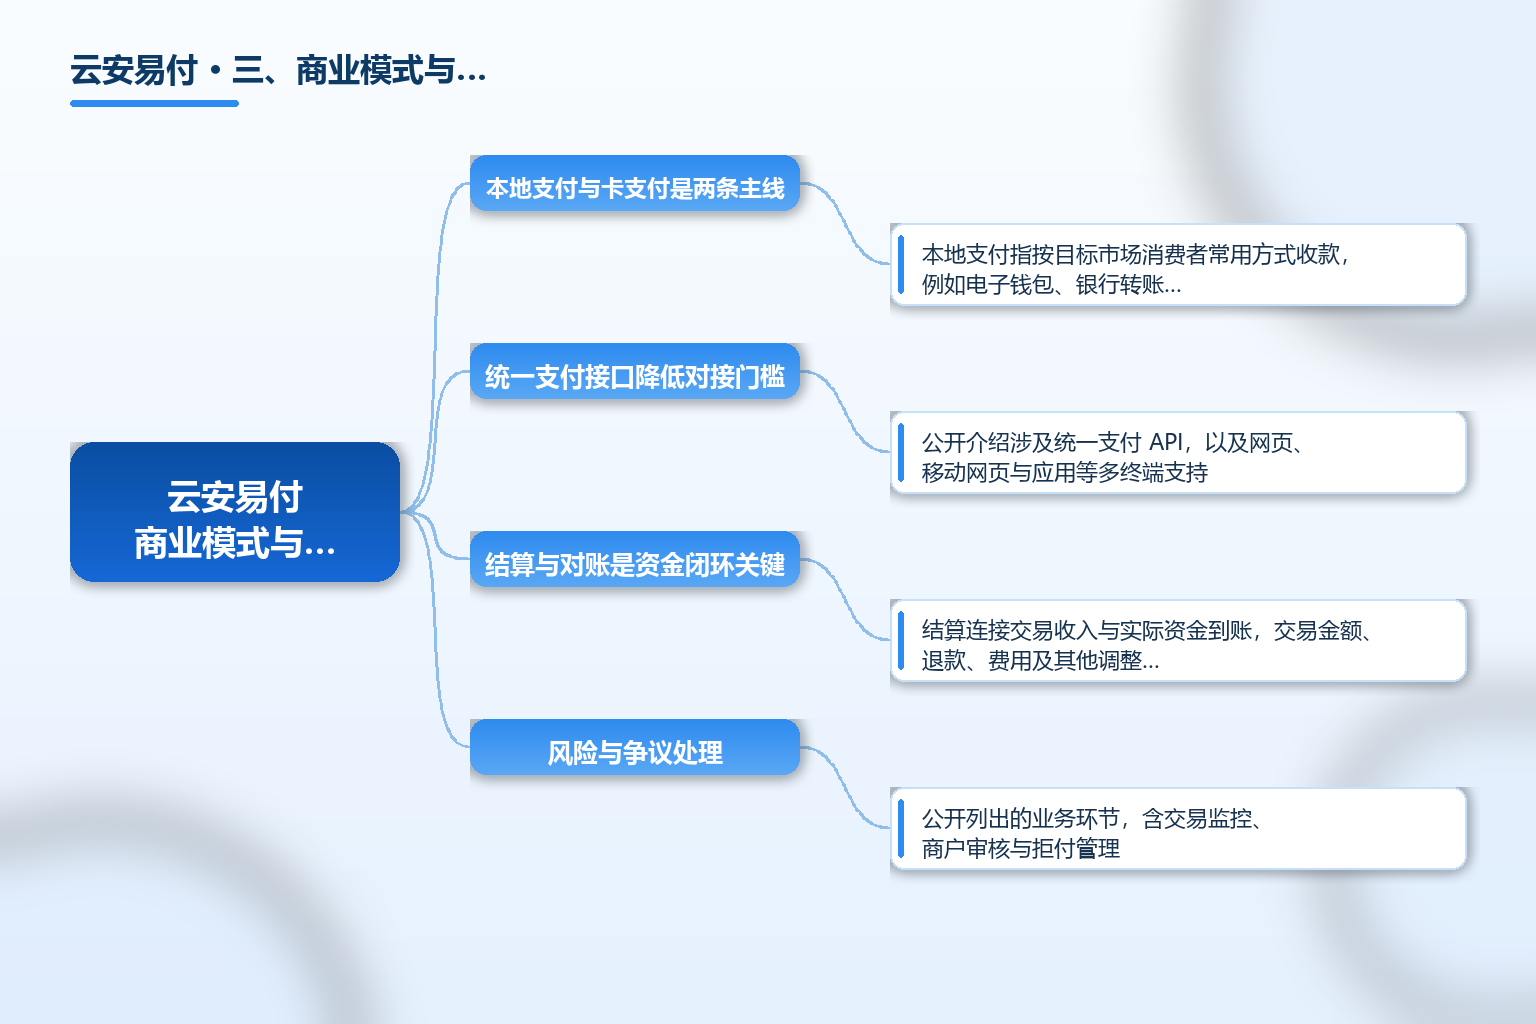
本地支付与卡支付是两条主线。本地支付指按目标市场消费者常用方式收款,例如电子钱包、银行转账或当地支付网络;卡支付则通过适合的收单安排处理信用卡或借记卡交易。云安易付把不同支付方式与统一技术接入联系起来,商户可围绕目标市场选择相应产品。实际可用服务要结合经营主体、商品、市场与审核结果确认。
统一支付接口降低对接门槛。公开介绍涉及统一支付 API,以及网页、移动网页与应用等多终端支持。商户通过接口把订单与支付请求连接,再依据支付结果处理发货或数字服务交付。订单编号、金额、币种与实际销售资料应保持一致,避免支付记录无法与业务订单对应。部分支付方式需要消费者跳转、确认或等待处理,交易创建、用户完成操作与支付最终成功可能发生在不同时间,订单系统应依据正确状态更新,而非仅凭返回页面判断已收款。
结算与对账是资金闭环关键。结算连接交易收入与实际资金到账,交易金额、退款、费用及其他调整共同形成结算结果,不能把支付页面显示成功直接当作银行账户已收到等额资金。结算周期、币种与收款路径需依据具体商户与服务安排确定。商户对账时,应将订单收入、支付交易与结算批次分别对应;涉及换汇时还要区分支付币种与最终结算币种。
风险与争议处理是公开列出的业务环节,含交易监控、商户审核与拒付管理。本地支付不能一概称为无拒付、无退款或无资金风险,接入前应把风控与争议条款写进合同。
四、市场规模与全球布局
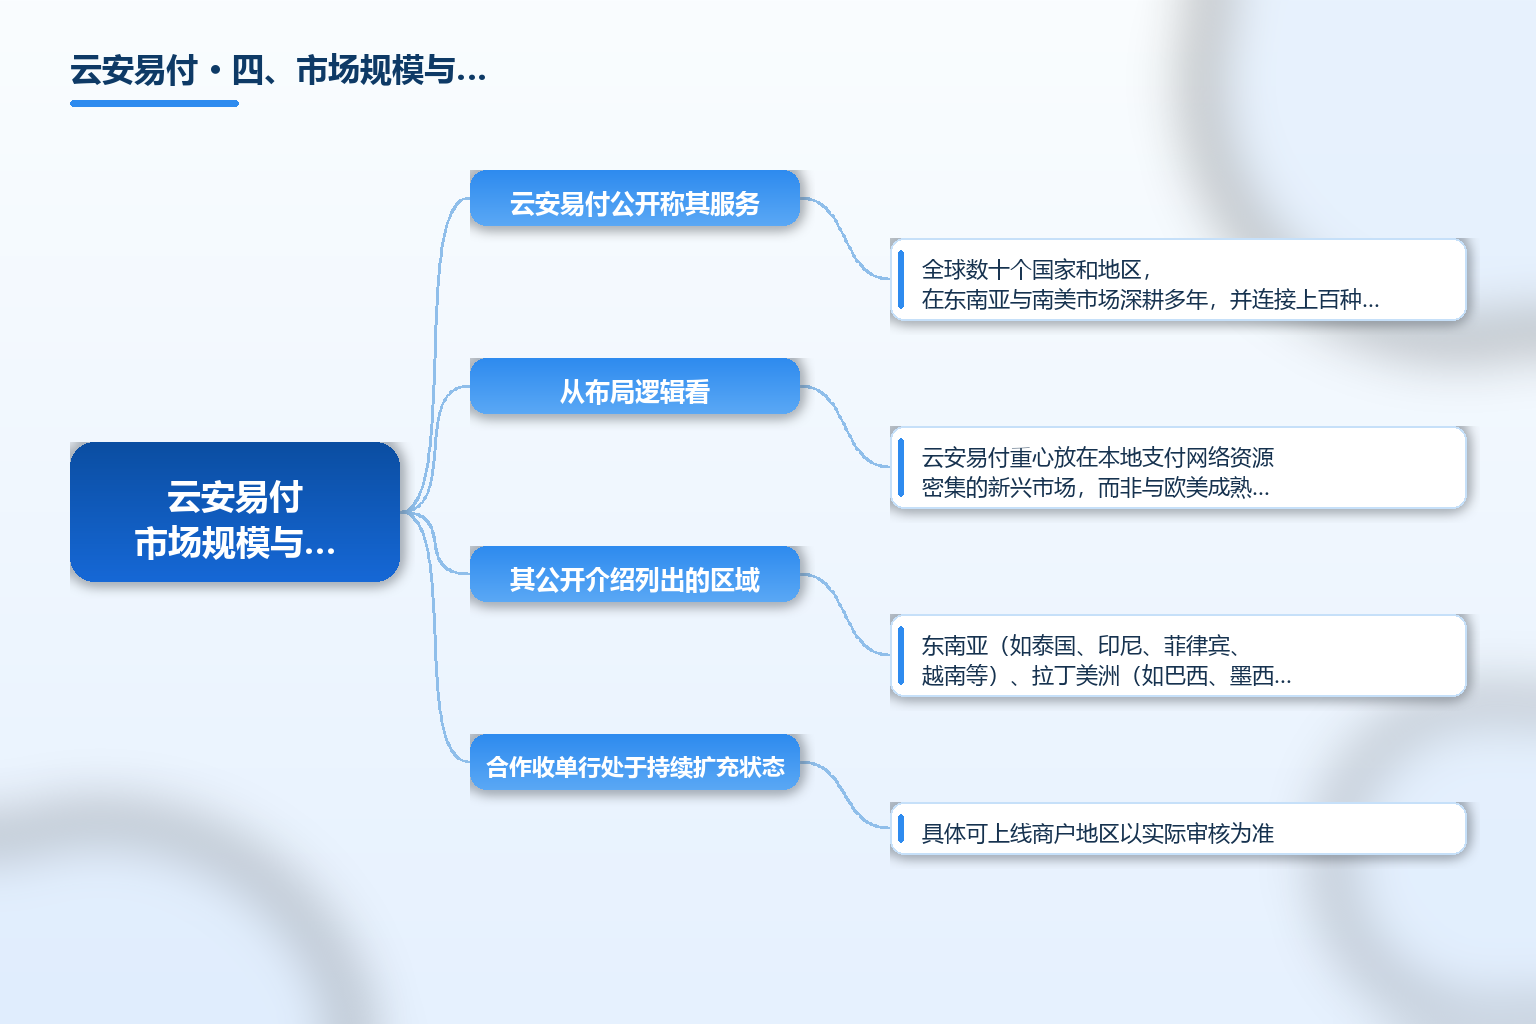
云安易付公开称其服务覆盖全球数十个国家和地区,在东南亚与南美市场深耕多年,并连接上百种本地支付与卡支付方案。其公开介绍列出的区域包括东南亚(如泰国、印尼、菲律宾、越南等)、拉丁美洲(如巴西、墨西哥、阿根廷、哥伦比亚、智利、秘鲁等)以及中国与中国香港,并声称信用卡支付覆盖全球各地区。合作收单行处于持续扩充状态,具体可上线商户地区以实际审核为准。
从布局逻辑看,云安易付重心放在本地支付网络资源密集的新兴市场,而非与欧美成熟卡组织正面竞争。其公开称结算可覆盖 150 多个地区、支持当地货币,并宣传最短 T+0 的结算时效。这些为品牌方自述,实际到账路径、费用与时效应以商户合同与银行流水核验,本文不作独立背书。
五、合规与常见误区
误区一:把聚合支付网关当成持牌支付机构。云安易付是提供支付接入与收单技术服务的品牌方,公开主体为香港公司 QEEBEY MICROSYSTEM (HK) CO., LIMITED。截至本文检索(2026 年),未检索到其取得中国人民银行《支付业务许可证》的持牌记录,亦未检索到其公开披露的具体境外支付牌照编号(可对照 中国人民银行支付机构公示 核查)。是否合规经营,应以其实际持牌合作方与所在地监管登记为准,本文不暗示其已取得任何支付牌照或监管背书。
误区二:认为展示的支付方式全都可直接用。统一接入展示多种本地钱包、银行转账与银行卡,但单个商户能否启用取决于经营主体、商品、市场与审核结果,不能因 gateway 支持就认定已具备资质。
误区三:把支付页面成功当作资金已到账。支付成功、结算生成与银行实际入账是不同节点,退款与费用会影响最终结算金额,应以结算批次与银行流水对账。
误区四:以为境外主体不受中国监管约束。面向中国大陆商户收付款仍可能涉及外汇、跨境支付与反洗钱等要求,应关注其是否通过持牌境内合作方落地。
误区五:把合作新闻当成合规背书。与渠道方的战略合作说明生态接入能力,不等于监管许可或资金安全,应独立核验牌照与合同。
持牌记录核验方法(建议商家自行操作):
- 核查中国人民银行官网「已获许可机构(支付机构)」公示,确认是否列入持牌支付机构名录。
- 核查香港海关「金钱服务经营者(MSO)」牌照登记,确认香港主体的金钱服务资质。
- 核查目标市场当地支付/金融监管机构登记,例如收单所在国的支付机构牌照。
- 核查是否通过 PCI DSS 等卡支付安全标准认证,作为技术合规参考。
- 通过香港公司注册处查册,核实 QEEBEY MICROSYSTEM (HK) CO., LIMITED 的注册状态与编号。
常见问题 FAQ
-
云安易付是持牌支付机构吗? 截至 2026 年公开检索,未检索到云安易付取得中国人民银行《支付业务许可证》的持牌记录,也未检索到其公开披露的具体境外支付牌照编号。其公开业务主体为香港公司 QEEBEY MICROSYSTEM (HK) CO., LIMITED,定位是跨境支付技术服务与聚合支付网关。是否合规经营应以实际持牌合作方与所在地监管登记为准,本文不暗示其已取得任何支付牌照或背书。
-
云安易付主要提供哪些支付能力? 公开口径显示其主营本地支付与卡支付收单:本地支付覆盖电子钱包、银行转账与当地支付网络,卡支付处理 Visa、MasterCard、JCB 等信用卡或借记卡交易,并通过统一支付 API 支持网页、移动网页与应用多端接入。需要注意的是,展示的渠道不等于每个商户都可直接启用,实际可用性取决于经营主体、商品、市场与审核结果。
-
资金结算与到账如何安排? 公开称云安易付支持可选的多种结算方案、最短 T+0 结算,并可向全球 150 多个地区结算当地货币。但结算成功与银行账户实际入账是两个节点,退款、费用与调整会影响最终金额。商家应以商户合同、结算批次与银行流水完成对账,不应仅凭收单页面判定收入。
-
如何自行核验云安易付的资质? 可核查中国人民银行官网「已获许可机构(支付机构)」公示、香港海关金钱服务经营者(MSO)牌照登记、目标市场当地支付监管机构登记、PCI DSS 等安全标准认证,并通过香港公司注册处查册核实 QEEBEY MICROSYSTEM (HK) CO., LIMITED 的注册状态。以上核验应作为选型前置动作,而非事后补救。
-
跨境卖家选择支付服务商要注意什么? 建议从五点入手:核验牌照与监管登记,确认资金路径与备付金安排,明确渠道可用性与审核条件,关注拒付、争议与冻结规则,并把风控与对账条款写进合同;同时避免过度依赖单一收单方,保留多渠道与多币种分散风险的空间。本文对云安易付仅作事实陈述,不构成合作或推荐。
总结
云安易付(Airsecurecard / AirSC)是面向跨境电商、数字内容与泛娱乐行业的跨境支付技术服务品牌,公开主体为香港公司 QEEBEY MICROSYSTEM (HK) CO., LIMITED,成立于 2021 年,总部位于香港,在安徽合肥设运营中心、新加坡设办事处。其主营本地支付与卡支付收单相关的聚合支付网关、统一支付 API、多币种结算与交易风控服务,公开称覆盖数十个国家与地区并在东南亚、南美深耕,曾与店匠(Shoplazza)达成生态合作。
对从业者,云安易付最有参考价值的是其把分散的本地支付方式与卡组织收单整合为统一接口、降低中小商户对接成本的做法。但必须清醒:截至 2026 年公开检索,未检索到其取得央行支付牌照的持牌记录,亦未检索到公开披露的具体境外支付牌照编号。选用前请以央行公示、香港 MSO 登记、目标国监管登记与香港公司注册处查册完成资质核验,并把资金路径与风控条款写入合同。
参考文章
- 来源:《云安易付官网·业务介绍》— https://www.airsecurecard.com/
- 来源:《云安易付与店匠(Shoplazza)达成战略合作》— https://www.airsecurecard.com/web/Article/details/id/2259.html
- 来源:《ASC 云安易付(外贸百科)》— https://waimao21.com/sites/4234.html
- 来源:《云安易付(ESG 跨境百科词条)》— https://www.eservicesgroup.com.cn/baike/10248
- 来源:《中国人民银行·已获许可机构(支付机构)公示》— https://www.pbc.gov.cn/
- 来源:《香港海关·金钱服务经营者(MSO)牌照登记》— https://www.customs.gov.hk/
- 来源:《PCI Security Standards Council(支付卡安全标准)》— https://www.pcisecuritystandards.org/