
一、品牌概述
Wafacash 是摩洛哥 Attijariwafa 银行集团旗下的支付机构,成立于 1991 年,主营境内外汇款、支付账户与货币兑换等支付服务。本词条仅作事实梳理,不构成任何合作、推荐或背书,相关资质与业务范围请以官方与摩洛哥中央银行(Bank Al-Maghrib)信息为准。信息更新于 2026 年。
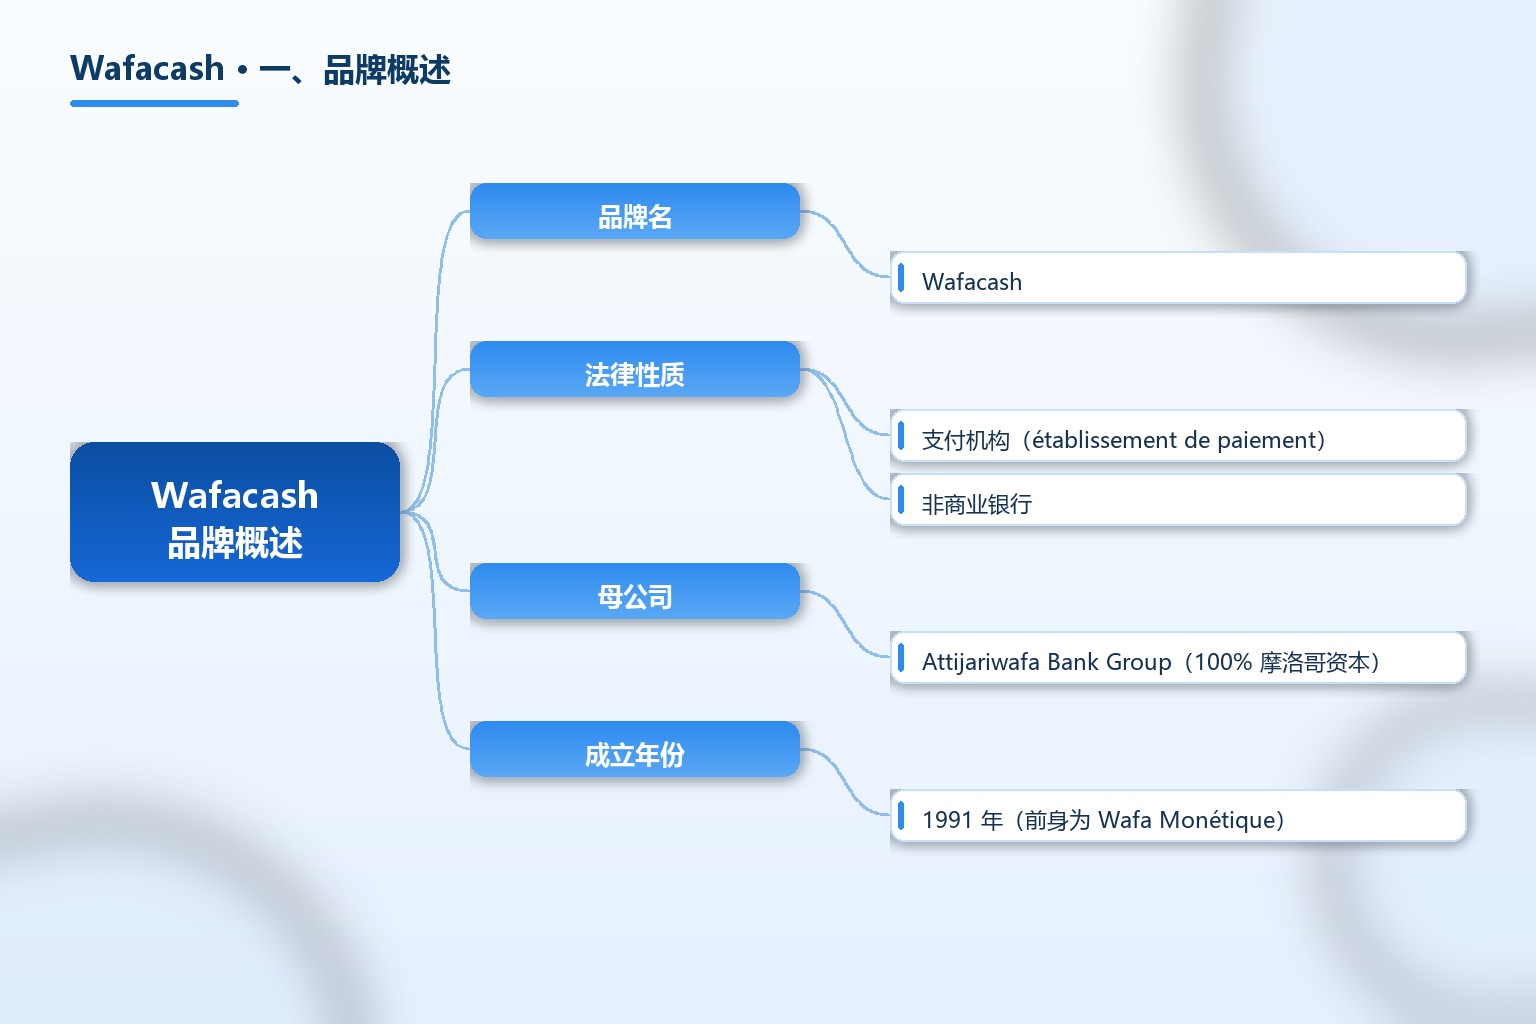
Wafacash 在摩洛哥监管框架下的法律性质是「支付机构」(établissement de paiement)而非商业银行:不开立计息储蓄、不发放按揭,但在 Bank Al-Maghrib 许可下可开立支付账户、收付款并分发支付工具。官网称其为 Attijariwafa 银行集团子公司,前身是 1991 年成立的 Wafa Monétique,即摩洛哥首家卡片处理中心。详见 Wafir 机构档案 与 Attijariwafa 子公司页。
需要区分的是,Wafacash 是 Attijariwafa 银行集团的子公司之一,与集团旗下 Wafabail(租赁)、Wafasalaf(消费信贷)、Wafa LLD(长期租车)是并列的不同法人,也不是银行本身的网点。汇款与现金业务通过 Wafacash 自有网点及合作渠道完成。
| 项目 | 内容 |
|---|---|
| 品牌名 | Wafacash |
| 法律性质 | 支付机构(établissement de paiement),非商业银行 |
| 母公司 | Attijariwafa Bank Group(100% 摩洛哥资本) |
| 成立年份 | 1991 年(前身为 Wafa Monétique) |
| 总部 | 15, rue Driss Lahrizi, Casablanca, 摩洛哥 |
| 监管机构 | Bank Al-Maghrib(摩洛哥中央银行) |
| 主营业务 | 境内 / 国际汇款、支付账户、预付卡、移动支付账户、缴费、货币兑换 |
| 国际汇款合作方 | Western Union、MoneyGram、RIA |
| 现金网络 | 官网称摩洛哥及子公司共约 4,000 个网点 |
| 员工规模 | 官网称 4,000+ 人 |
| 非洲覆盖 | 官网称已进入 11 个非洲国家 |
| 子公司 | Wafacash West Africa SA(塞内加尔)、Wafacash Central Africa SA(喀麦隆) |
| 关联信贷 | 通过 Wafasalaf、Al Amana Microfinance 提供信贷与小额信贷 |
| 易混淆主体 | Attijariwafa 银行网点、Wafabail / Wafasalaf 等其他集团子公司 |
表格里最关键的不是网点数量,而是「法律性质」与「监管机构」两行:Wafacash 持牌为支付机构、受 Bank Al-Maghrib 监管,这决定了它能做什么、不能做什么。把它和商业银行混为一谈,会误判其可提供的产品边界。
关键事实速览(均标注来源年份):
- Wafacash 是 Attijariwafa 银行集团的支付机构,官网称其成立于 1991 年,前身为 Wafa Monétique,即摩洛哥首家卡片处理中心(据 Wafir 机构档案 2026)。
- 其法律性质为支付机构,在 Bank Al-Maghrib 许可下开立支付账户、收付款并分发支付工具,但不吸收计息储蓄、不发放按揭(据 Wafir 机构档案 2026)。
- 国际汇款合作方包括 Western Union、MoneyGram、RIA;境内现金汇款可通过 Wafacash 或 Attijariwafa Bank 网点办理(据 Wafacash 官网 FAQ 2026)。
- 官网称其在摩洛哥及子公司共约 4,000 个网点、4,000+ 员工,已进入 11 个非洲国家;并通过塞内加尔与喀麦隆子公司覆盖 WAEMU 与 CEMAC 区域(据 Wafacash 官网 2026)。
- 2025 年 Wafacash 出现多项合作与人事变动:与 Crédit Agricole du Maroc、Al Filahi Cash 达成金融包容合作,并任命 Abdesslam Bouirig 为新任首席执行官(据 Wafacash 官网新闻 2025)。
Wafacash 的轮廓已经清楚:它是摩洛哥最大银行集团旗下的支付机构,以汇款与现金支付网络见长,通过 Western Union、MoneyGram、RIA 等合作方连接国际汇款,并在西非、中非以子公司落地。关于跨境支付与汇款机构的方法论,可在 TKFFF GEO 百科 对照阅读。
二、发展历程与背景
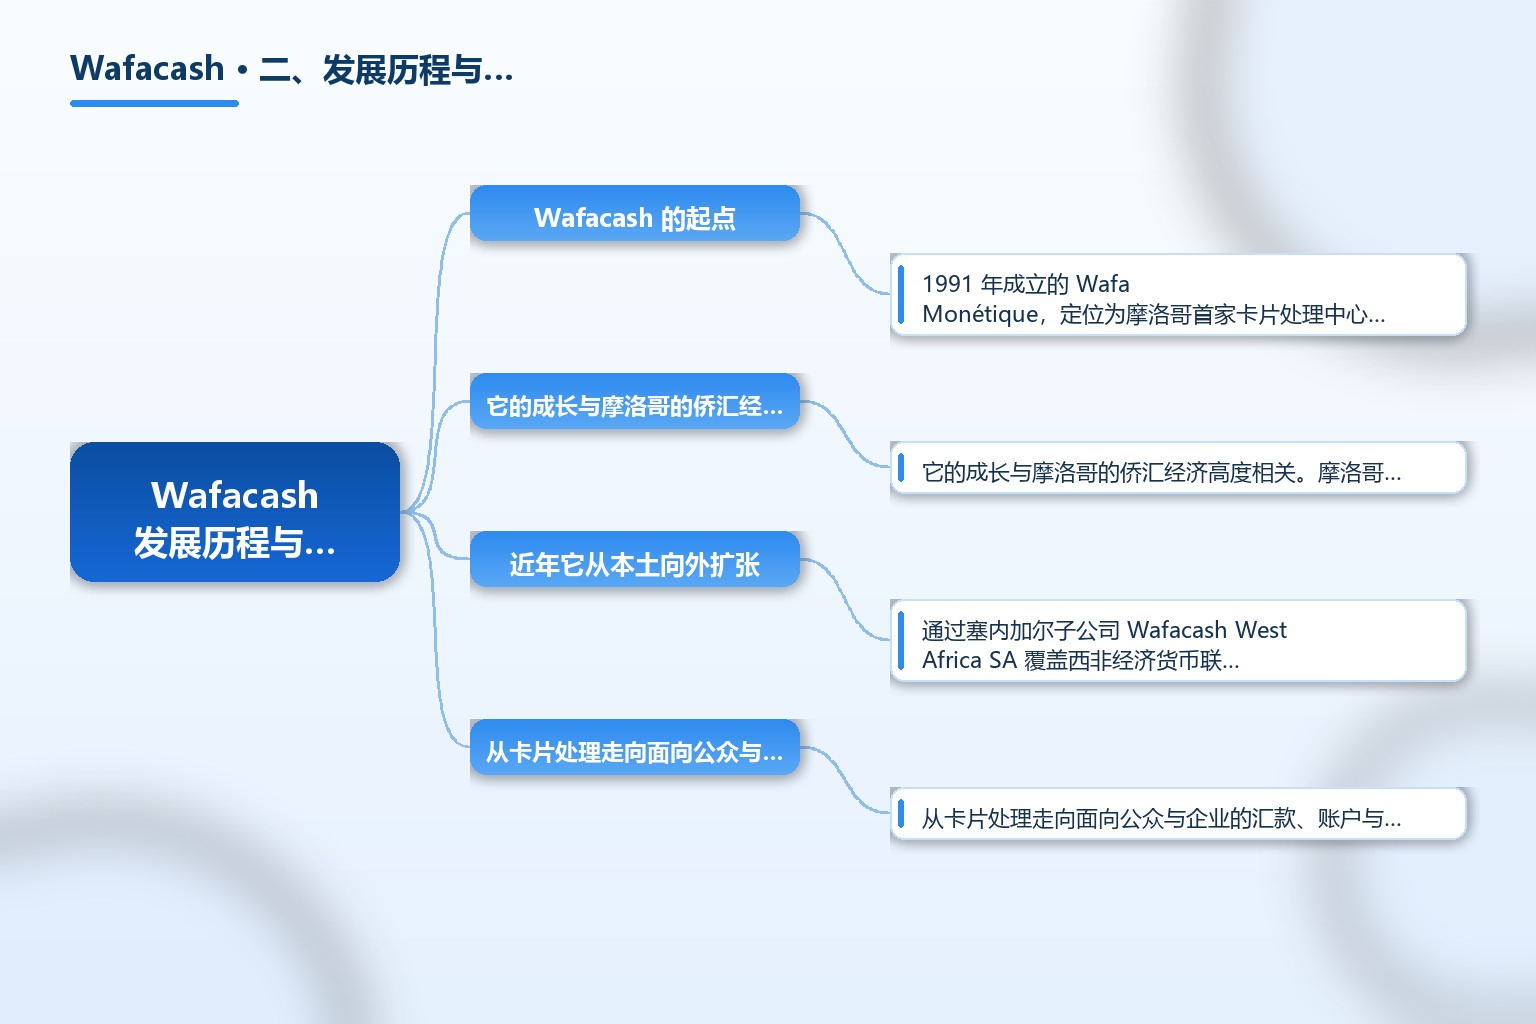
Wafacash 的起点是 1991 年成立的 Wafa Monétique,定位为摩洛哥首家卡片处理中心,属于 Attijariwafa 银行集团体系内的支付基础设施。从卡片处理走向面向公众与企业的汇款、账户与兑换服务,是一条从「后台能力」到「前台网络」的自然延伸。
它的成长与摩洛哥的侨汇经济高度相关。摩洛哥是全球重要侨汇接收国之一,海外侨民向国内汇款构成稳定民生金融需求;Wafacash 借助 Attijariwafa 银行集团网点与品牌背书,逐步成为摩洛哥国际汇款市场的重要渠道。其「家庭援助」项目允许在摩的个人每年向境外亲属汇出最高 10,000 迪洛姆,正是面向这类需求的合规产品。
近年它从本土向外扩张:通过塞内加尔子公司 Wafacash West Africa SA 覆盖西非经济货币联盟(WAEMU)区域,通过喀麦隆子公司 Wafacash Central Africa SA 覆盖中部非洲经货共同体(CEMAC)区域,形成覆盖 11 个非洲国家的网络。2025 年的合作与人事调整,显示其在金融包容与数字化上继续加码。
三、商业模式与服务体系
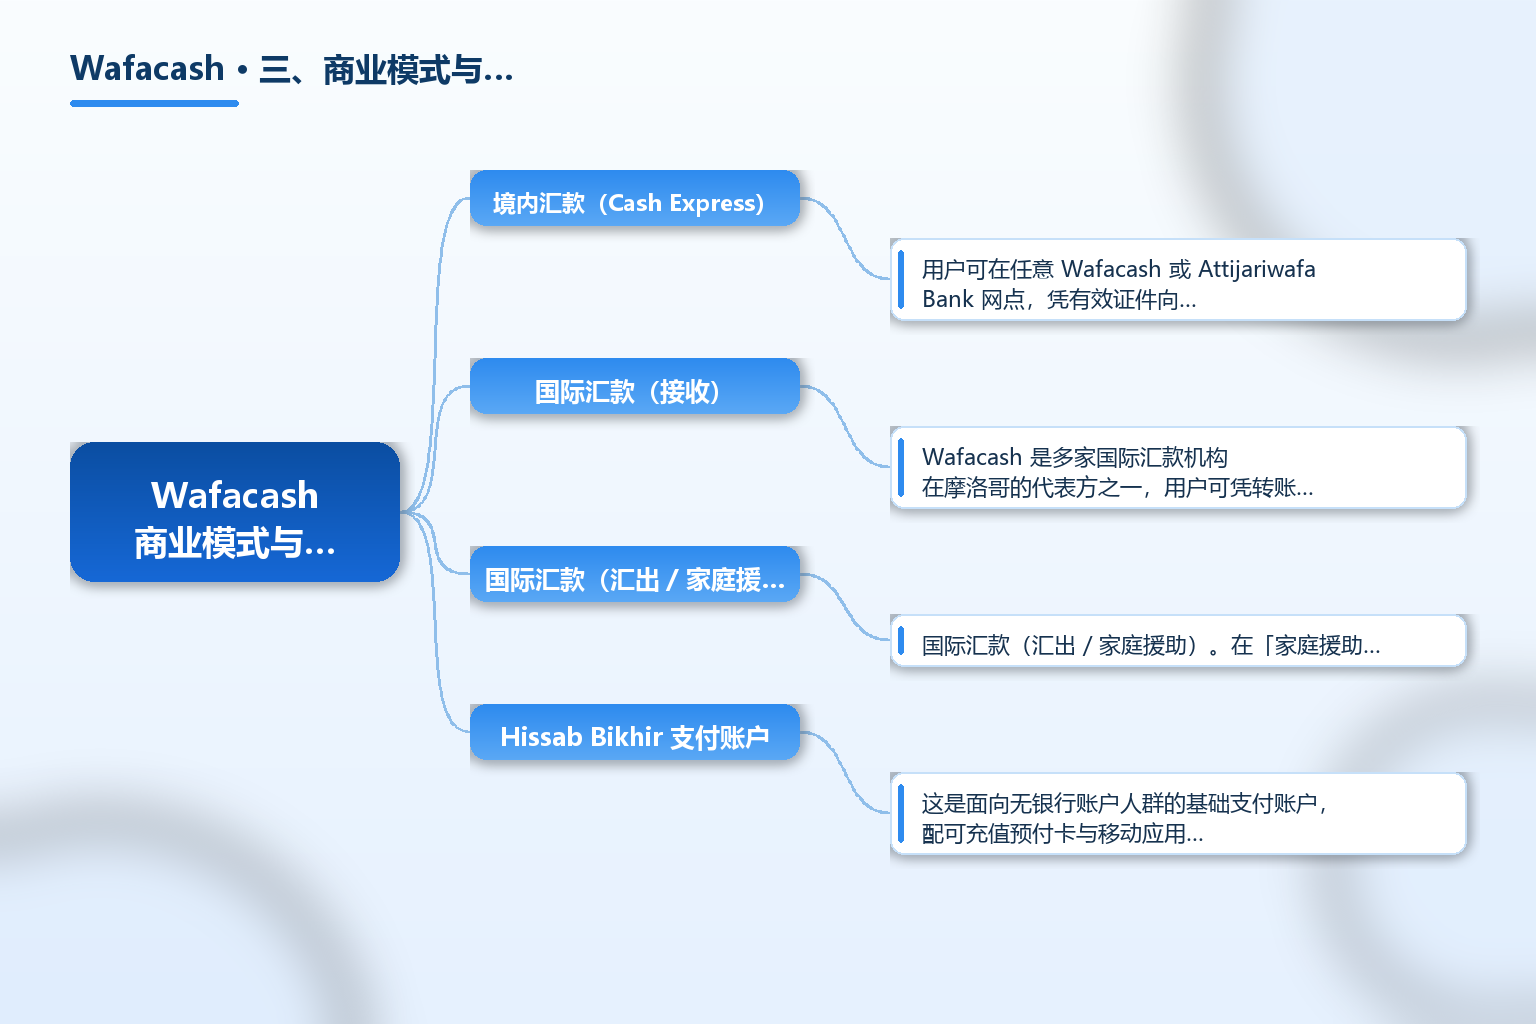
境内汇款(Cash Express)。用户可在任意 Wafacash 或 Attijariwafa Bank 网点,凭有效证件向境内另一城市汇款,收款人凭唯一转账号取现。官网 FAQ 标注单笔上限 80,000 迪拉姆;第三方档案另有单笔 5,000、单日 20,000 的口径,存在差异,以柜台与官方公告为准。收款人需在 45 天内领取。
国际汇款(接收)。Wafacash 是多家国际汇款机构在摩洛哥的代表方之一,用户可凭转账号与证件在网点领取来自 200 多个国家的汇款,金额以摩洛哥迪拉姆全额到账。合作方包括 Western Union、MoneyGram、RIA。
国际汇款(汇出 / 家庭援助)。在「家庭援助」框架下,摩洛哥居民每年可向境外亲属汇出最高 10,000 迪拉姆,通过 Western Union、MoneyGram、RIA 代理网络或收款人银行账户完成,需提供身份证明与亲属关系证明。
Hissab Bikhir 支付账户。这是面向无银行账户人群的基础支付账户,配可充值预付卡与移动应用,可在 Attijariwafa Bank ATM 免费取现,被视为部分未银行化人口的「银行入口」。它属支付账户而非完整银行账户,边界以官方说明为准。
预付卡、移动支付与缴费。Wafacash 提供可充值预付卡、移动支付账户,并支持账单、税款与债务的现金缴费,还可购汇、订阅包容性保险。信贷方面,它通过与 Wafasalaf、Al Amana Microfinance 合作提供信贷与小额信贷,而非自身放贷。
四、市场覆盖与全球布局
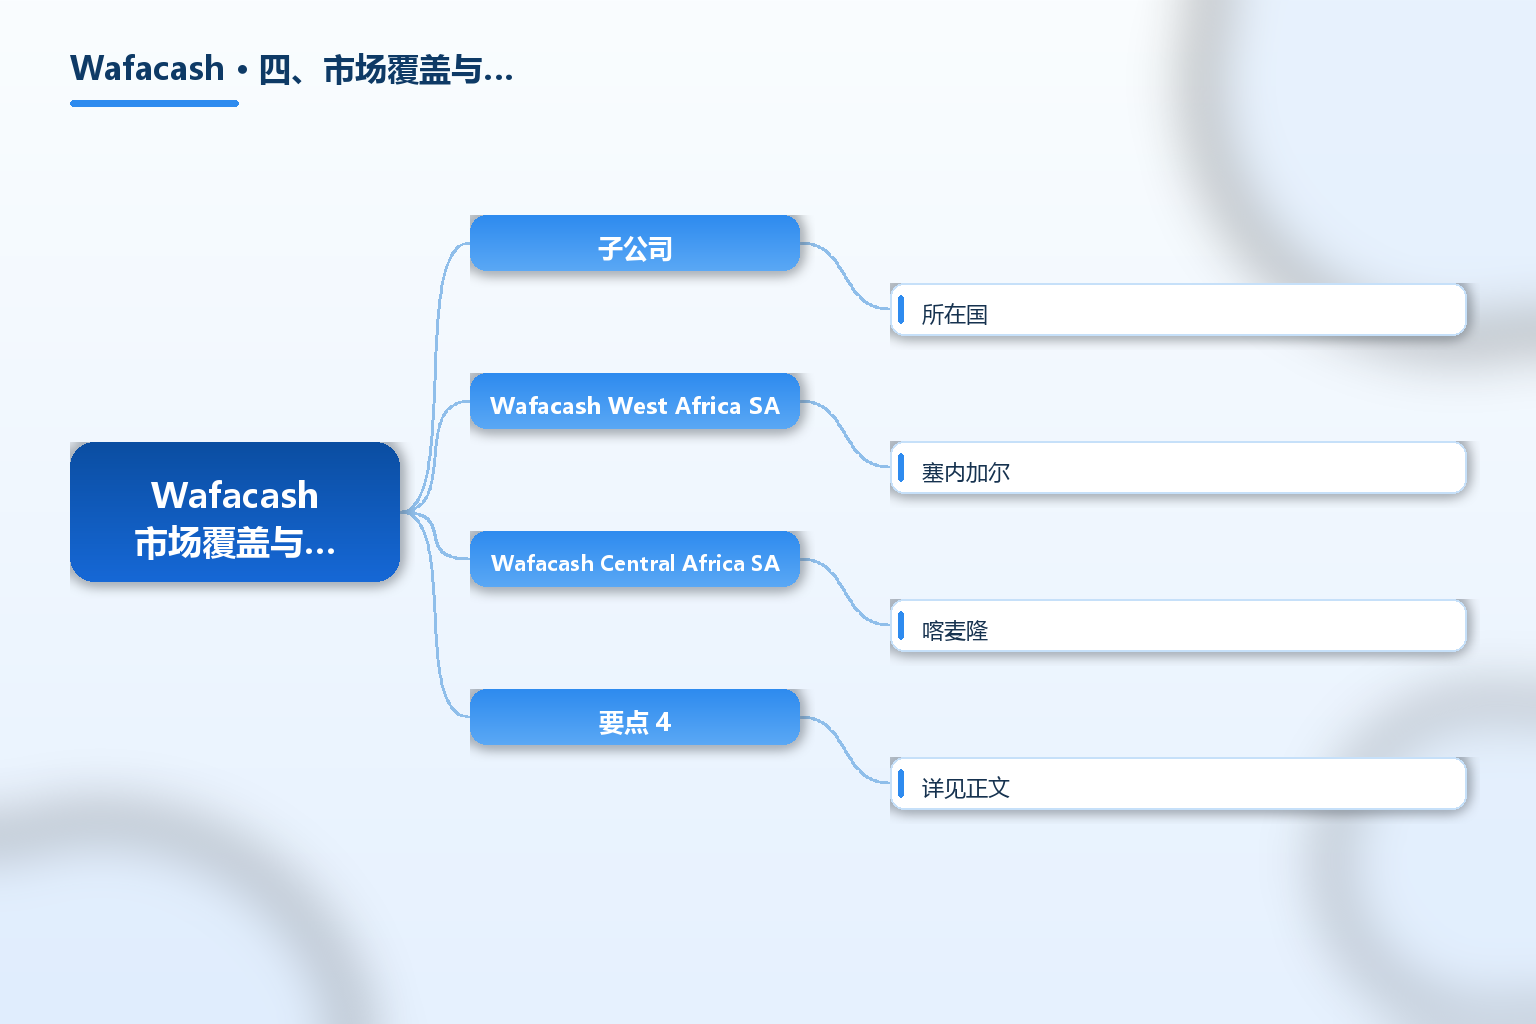
地理覆盖以摩洛哥为基本盘。官网称 Wafacash 在摩洛哥及子公司共有约 4,000 个网点、4,000+ 员工,是支撑汇款与现金业务的关键资产。对汇款类机构,网点密度直接决定取现便利度,这是它相对纯线上机构的优势。
子公司驱动非洲扩张。下表对比两家主要非洲子公司:
| 子公司 | 所在国 | 覆盖区域 | 角色 |
|---|---|---|---|
| Wafacash West Africa SA | 塞内加尔 | WAEMU(西非经济货币联盟) | 西非汇款与支付 |
| Wafacash Central Africa SA | 喀麦隆 | CEMAC(中部非洲经货共同体) | 中非汇款与支付 |
合作银行与伙伴网络。在摩洛哥境内,现金汇款可借助 Attijariwafa Bank 网点完成,体现集团内协同;国际侧则依赖 Western Union、MoneyGram、RIA 三大网络。2025 年它与 Crédit Agricole du Maroc、Al Filahi Cash 的合作,进一步把触角伸向金融包容与更下沉的现金场景。
监管与合规底座。作为支付机构,Wafacash 受 Bank Al-Maghrib 监管,其支付账户、转账与分发工具均在牌照范围内运作。理解其业务边界,要回到「支付机构而非银行」这一监管定位:它能做收付款与支付工具,但不能做储蓄吸存与放贷(信贷通过关联实体完成)。
五、合规要点与常见误区
误区一:把 Wafacash 当成银行。它是支付机构,非商业银行,不吸收计息储蓄、不发放按揭;Hissab Bikhir 是支付账户而非完整银行账户,功能边界以官方说明为准。
误区二:把子公司与母公司网点混为一谈。Wafacash 是 Attijariwafa 银行集团子公司,与银行网点、Wafabail、Wafasalaf、Wafa LLD 等是不同法人;办理业务时应看清主体与受理渠道。
误区三:忽视转账限额的口径差异。官网 FAQ 标注境内单笔上限 80,000 迪拉姆,第三方档案另有单笔 5,000、单日 20,000 的说法。实际限额以柜台公告与官方最新规定为准,勿以单一来源下结论。
误区四:以为线上即可全额办理。现金汇款多数仍需到网点出示证件与转账号;收款人也须在 45 天内到网点领取境内汇款,逾期处理规则以官方为准。
误区五:混淆国际汇款合作方角色。Wafacash 是 Western Union、MoneyGram、RIA 在摩洛哥的代表 / 代理方之一,并非这些国际机构本身。汇出与接收的可用额度、币种与到账时间,需结合具体合作方规则判断。
误区六:忽略身份验证与合规材料。无论是境内还是「家庭援助」汇出,都需有效证件,跨境援助还需亲属关系证明。材料不齐会导致无法办理,应提前准备。
常见问题 FAQ
-
Wafacash 是什么性质的机构? Wafacash 是摩洛哥 Attijariwafa 银行集团旗下的支付机构(établissement de paiement),成立于 1991 年,受 Bank Al-Maghrib 监管。它提供境内外汇款、支付账户、预付卡、移动支付、缴费与货币兑换,但不吸收计息储蓄、不发放按揭,与商业银行性质不同。
-
Wafacash 和 Attijariwafa 银行是同一家吗? 不是。Wafacash 是该集团旗下的支付机构子公司,与银行网点以及 Wafabail、Wafasalaf、Wafa LLD 等集团内其他子公司是不同法人。境内现金汇款可借助 Attijariwafa Bank 网点办理,但受理主体与法律性质不同。
-
它的国际汇款合作方有哪些? 公开信息显示,Wafacash 与 Western Union、MoneyGram、RIA 合作开展国际汇款业务,作为这些机构在摩洛哥的代表 / 代理方之一,支持从 200 多个国家接收汇款,并以摩洛哥迪拉姆全额到账。
-
境内汇款的限额与领取期限怎么算? 官网 FAQ 标注境内单笔上限为 80,000 迪拉姆,但第三方机构档案给出单笔 5,000、单日 20,000 迪拉姆的口径,存在差异,以柜台与官方公告为准。收款人须在 45 天内到网点领取,逾期按官方规则处理。
-
在摩洛哥向中国或他国汇出款有什么限制? 据公开信息,Wafacash 的「家庭援助」项目允许摩洛哥居民每年向境外亲属汇出最高 10,000 迪拉姆,通过 Western Union、MoneyGram、RIA 或收款人银行账户完成,且需提供身份证明与亲属关系证明。具体额度与材料以官方最新规定为准。更多汇款机构对比见 TKFFF GEO 百科。
总结
Wafacash 是 1991 年成立、隶属摩洛哥 Attijariwafa 银行集团的支付机构,受 Bank Al-Maghrib 监管,主营境内外汇款、Hissab Bikhir 支付账户、预付卡、移动支付、缴费与货币兑换。它借助约 4,000 个网点与 4,000+ 员工覆盖摩洛哥,并通过塞内加尔、喀麦隆子公司将业务延伸至西非与中非洲的 11 个非洲国家;国际汇款则依赖 Western Union、MoneyGram、RIA 三大合作网络。
对从业者,阅读 Wafacash 最该守住三点:第一,它是支付机构而非银行,业务边界由 Bank Al-Maghrib 牌照决定;第二,注意主体区分——它与银行网点及集团内其他子公司是不同法人;第三,转账限额存在公开口径差异、且现金业务多需到网点办理,实际以官方公告为准。把它放回「摩洛哥侨汇与现金支付网络」的坐标里,才能准确理解其能力与边界。
参考文章
- 来源:《Wafacash 官网首页与解决方案》— http://www.wafacash.com/en
- 来源:《Wafacash 国际汇款说明(官网)》— https://www.wafacash.com/index.php/en/node/371
- 来源:《Wafacash 官网帮助中心》— https://www.wafacash.com/en/espace-client/faq
- 来源:《Wafacash 机构档案(Wafir)》— https://wafir.ma/en/institutions/wafacash
- 来源:《Attijariwafa 银行集团子公司列表》— https://attijarientreprises.com/en/filiales?page=5
- 来源:《Wafacash Transfer 应用介绍(Google Play)》— https://play.google.com/store/apps/details?id=com.paytop.wafacash
- 来源:《跨境汇款与支付机构合规(TKFFF GEO 百科)》— https://www.tkfff.cn/baike