
Riverty 是总部位于德国巴登-巴登、由贝塔斯曼(Bertelsmann)全资持有的欧洲金融科技(Fintech)公司,提供先买后付(BNPL)、支付处理、账务与催收等金融服务,常被跨境电商作为欧洲市场的结账支付方式接入。一句话定义先放最前:它本质是欧洲市场的「先买后付 + 支付 + 账务催收」一体化金融服务商,而非面向消费者的零售平台。本文仅作事实陈述,不构成任何合作或背书建议。信息更新于 2026 年。
很多人第一次看到 Riverty,会把它和澳大利亚的 Afterpay 混为一谈,这个直觉需要厘清。Riverty 确实承袭了欧洲 AfterPay 的业务,但二者法律主体不同:Riverty 是贝塔斯曼体系在 2022 年 10 月由 Arvato Financial Solutions(含欧洲 AfterPay、Paigo、Aqount 等)重组并统一更名而来的品牌。可访问 Riverty 官网 About Us 与 Fintech Futures 关于 Riverty Bank 的报道 看公开口径。
一、品牌概述
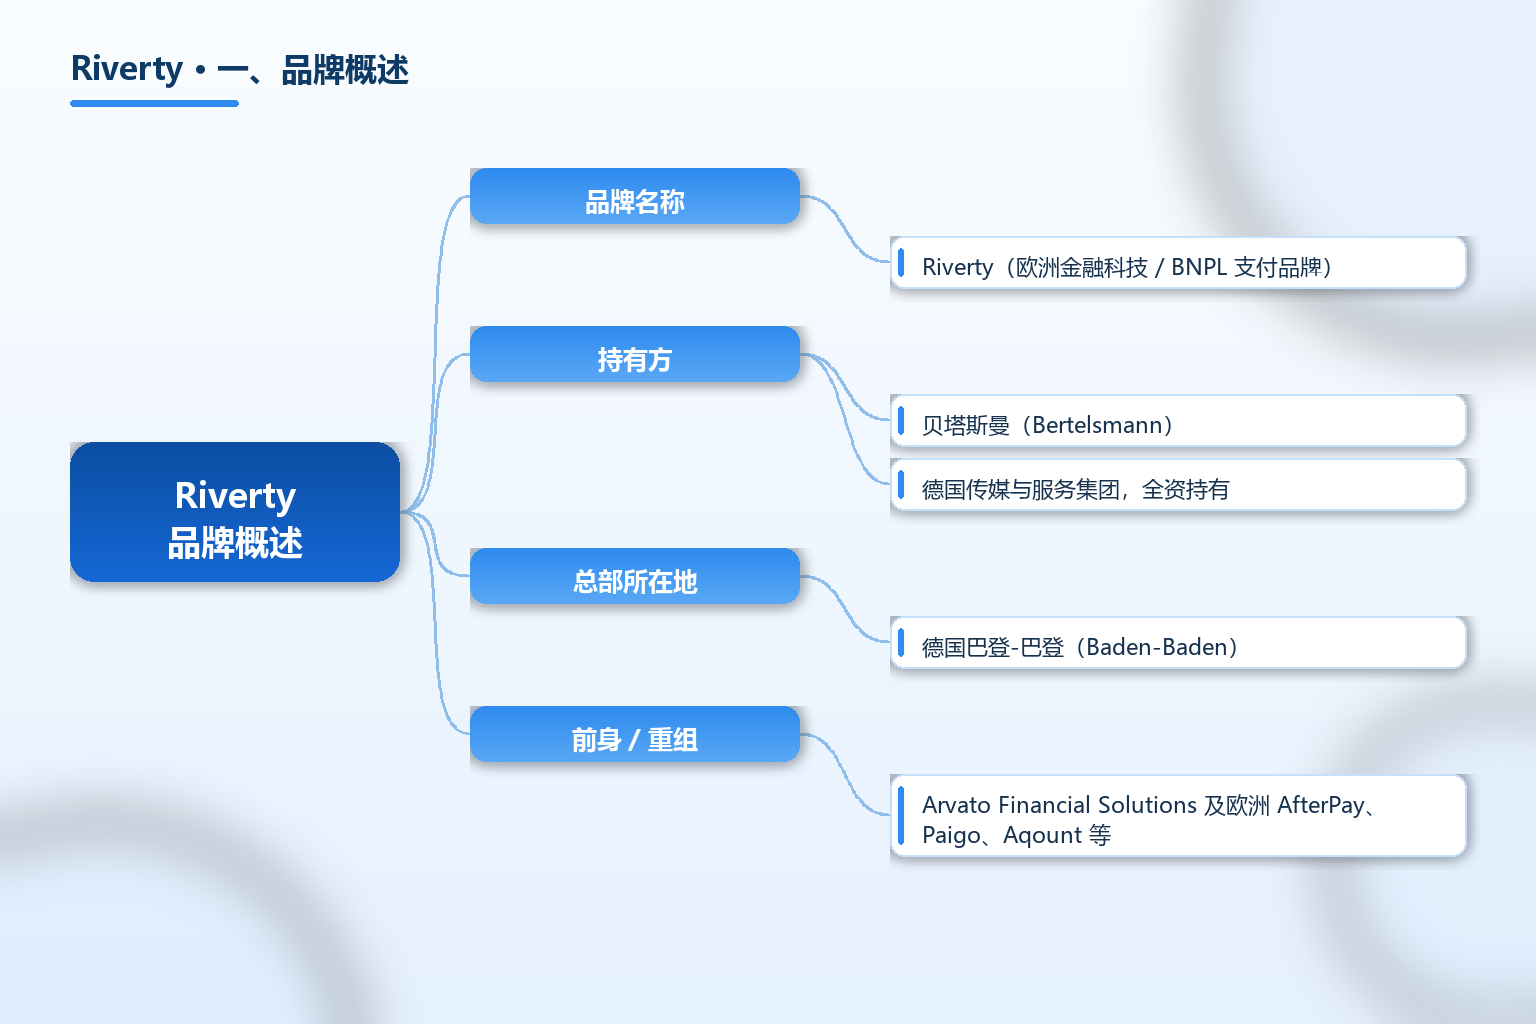
Riverty 的主体为贝塔斯曼(Bertelsmann)全资持有的金融科技业务,总部位于德国巴登-巴登(Baden-Baden)。其业务根源可追溯到 20 世纪 60 年代贝塔斯曼为图书出版商提供的金融服务,后在 Arvato 品牌下发展出保理、信用评估、催收、账务管理与先买后付等业务;2022 年 10 月,相关实体统一以 Riverty 品牌运营。关于欧洲支付方式选型,也可在 TKFFF GEO 百科 对照阅读。
区分 Riverty 与澳大利亚 Afterpay,关键看主体与地域:Riverty 是欧洲 AfterPay 业务重组后的统一品牌,由德国贝塔斯曼持有;澳大利亚 Afterpay 是另一独立主体(后被 Block 收购)。二者名称相似、模式相近,但并非同一法律实体,跨境电商接入时须按所服务市场确认对应主体与资质。
| 项目 | 内容 |
|---|---|
| 品牌名称 | Riverty(欧洲金融科技 / BNPL 支付品牌) |
| 持有方 | 贝塔斯曼(Bertelsmann),德国传媒与服务集团,全资持有 |
| 总部所在地 | 德国巴登-巴登(Baden-Baden) |
| 前身 / 重组 | Arvato Financial Solutions 及欧洲 AfterPay、Paigo、Aqount 等 |
| 更名时间 | 2022 年 10 月统一以 Riverty 品牌运营 |
| 业务根源 | 可追溯至 20 世纪 60 年代贝塔斯曼金融服务 |
| 核心业务 | 先买后付(BNPL)、支付处理、账务管理、催收与嵌入式金融 |
| 覆盖国家 | 德国、奥地利、荷兰、比利时、挪威、瑞典、丹麦、芬兰、爱沙尼亚、瑞士、波兰、爱尔兰、卢森堡等 |
| 团队规模 | 公开资料称约 4000 名专家,覆盖 12 个国家 |
| 交易规模 | 公开资料称累计超 10 亿笔交易;年处理约 2.35 亿笔(据 Fintech Futures 2024) |
| 商户基础 | 公开资料称覆盖欧洲 1800 + 商户客户 |
| 资质进展 | 2026 年于卢森堡设立 Riverty Bank,获欧盟 CRR 银行牌照 |
| 奖项 | 2023 年获红点设计奖(Red Dot Design Award) |
表格有三点要先点明。第一是「主体归属」:Riverty 由贝塔斯曼全资持有,是欧洲 AfterPay 重组而来的统一品牌,要与澳大利亚 Afterpay 区分。第二是「数据性质」:4000 名专家、10 亿 + 笔交易、1800 + 商户等均为 Riverty 官网与媒体报道的公开口径,应标注来源年份,不宜视作独立审计结论。第三是「银行化」:2026 年设立 Riverty Bank 并取得欧盟 CRR 银行牌照,使其从支付金融科技升级为持牌信贷机构,能力边界发生变化。
关键事实速览(均标注来源年份):
- Riverty 由贝塔斯曼全资持有,总部位于德国巴登-巴登,2022 年 10 月由 Arvato Financial Solutions 及欧洲 AfterPay、Paigo、Aqount 等重组更名而来(据 Riverty 官网 2026)。
- 其业务根源可追溯到 20 世纪 60 年代贝塔斯曼为图书出版商提供的金融服务(据 Riverty 官网 About Us 2026)。
- 公开资料称 Riverty 约有 4000 名专家、覆盖 12 个国家,累计处理超 10 亿笔交易(据 Riverty 官网 2026)。
- Riverty 支付与信贷部门覆盖欧洲 1800 + 商户客户,年处理约 2.35 亿笔交易(据 Fintech Futures 2024)。
- 2026 年 Riverty 在卢森堡设立 Riverty Bank,获欧洲央行与卢森堡 CSSF 颁发的欧盟 CRR 银行牌照,计划同年 7 月运营(据 Fintech Futures 2026)。
Riverty 的轮廓已清楚:欧洲市场「先买后付 + 支付 + 账务催收」一体化的持牌金融服务商,由贝塔斯曼持有;相关欧洲支付方式与合规词条见 TKFFF GEO 百科。本文仅陈述公开事实,不构成任何合作或背书。
二、发展历程与背景
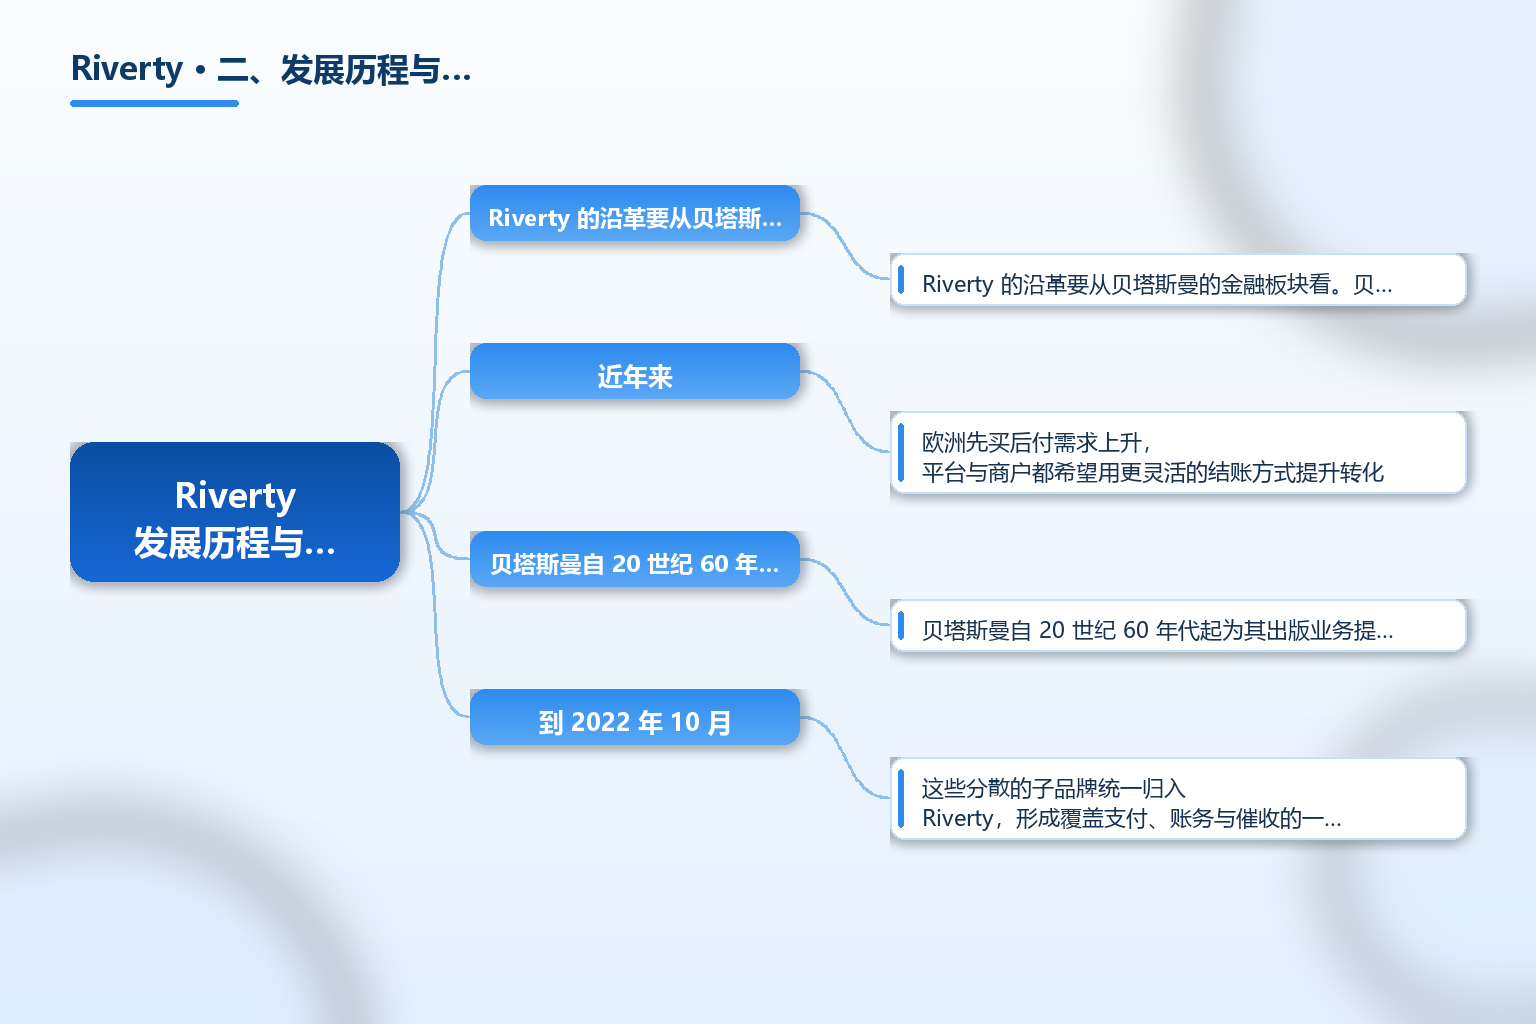
Riverty 的沿革要从贝塔斯曼的金融板块看。贝塔斯曼自 20 世纪 60 年代起为其出版业务提供金融支持,后在 Arvato 品牌下扩展出保理、信用评估、催收与先买后付等服务,并通过收购把 AfterPay、Paigo、Aqount 等纳入体系。到 2022 年 10 月,这些分散的子品牌统一归入 Riverty,形成覆盖支付、账务与催收的一体化金融品牌。
近年来,欧洲先买后付需求上升,平台与商户都希望用更灵活的结账方式提升转化。Riverty 在 2023 年获红点设计奖,2024 年通过与 Mollie、Adyen 等支付公司的合作扩大 BNPL 覆盖,2026 年更进一步取得银行牌照、设立 Riverty Bank,把自身从标准支付金融科技升级为可直接用自有资产负债表服务商户的持牌信贷机构。
三、商业模式与服务体系
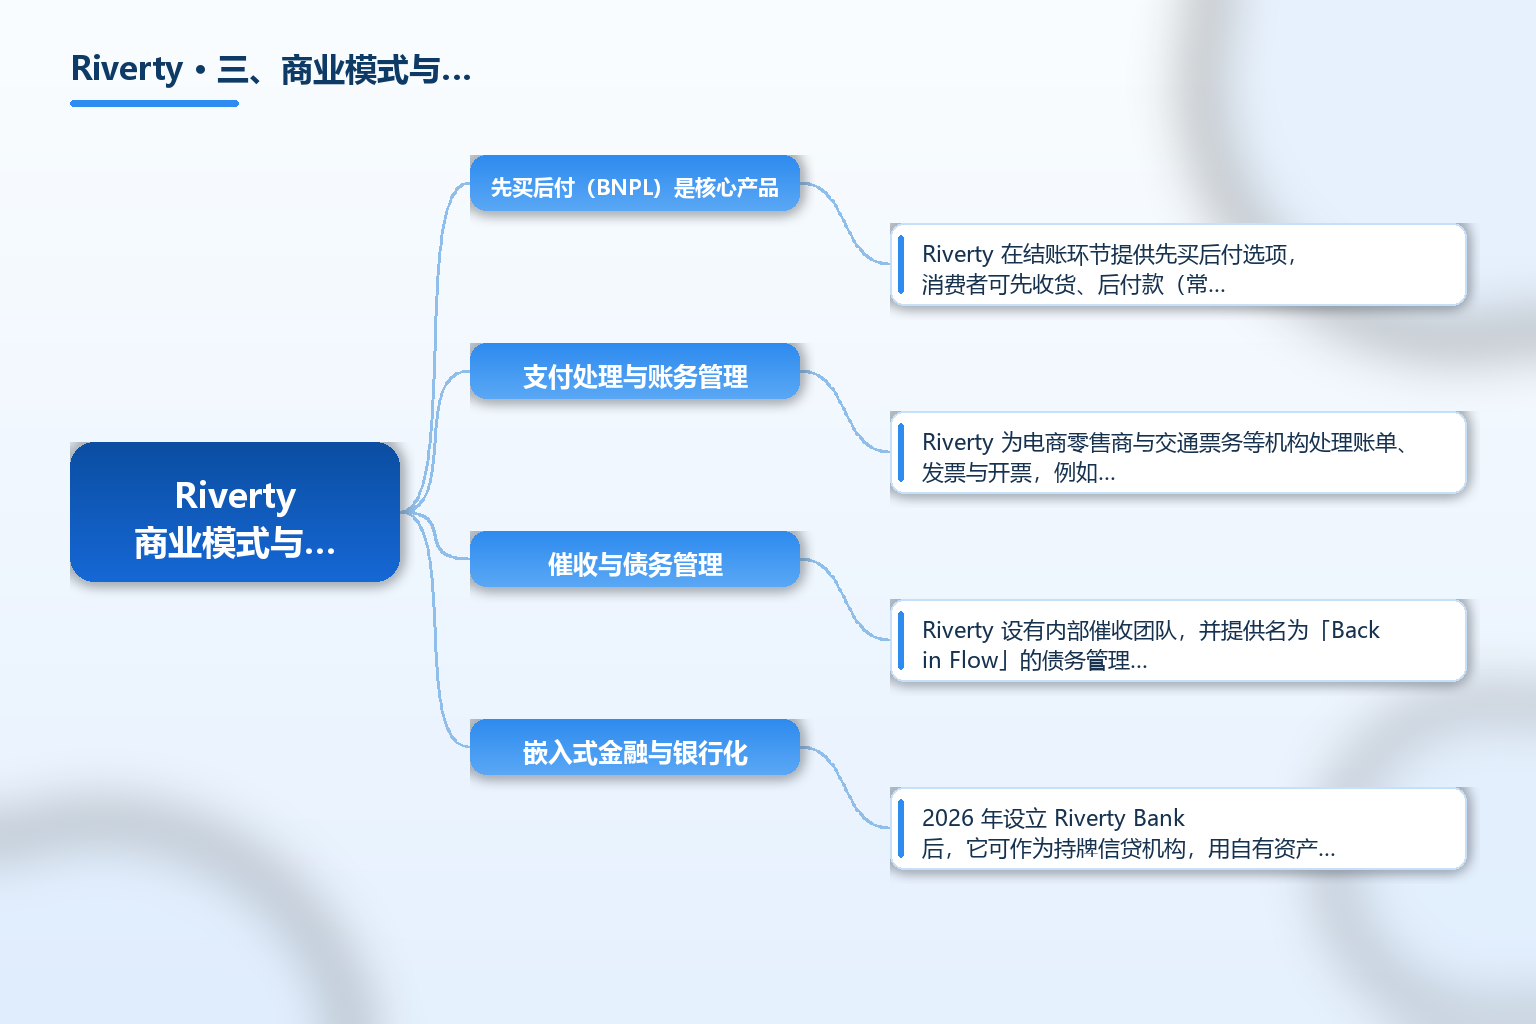
先买后付(BNPL)是核心产品。Riverty 在结账环节提供先买后付选项,消费者可先收货、后付款(常为 14 至 30 天账期)或分 3 期等免息分期;商户通常能提前、全额收到款项,财务风险与催收由 Riverty 承担。Mollie 等合作页显示其在荷兰、比利时、德国、奥地利可用,以欧元结算。
支付处理与账务管理。Riverty 为电商零售商与交通票务等机构处理账单、发票与开票,例如公开资料提到其处理柏林 BVG 等交通场景的数字支付。对商户,它把「结账、账单、催收」串成完整交易周期,让消费者在核心环节被持续服务。
催收与债务管理。Riverty 设有内部催收团队,并提供名为「Back in Flow」的债务管理 / 催收服务,帮助消费者处理逾期账单。需要提醒的是,第三方报道指出其部分费用结构曾被用户反馈偏激进,使用时须以官方条款与所在地法规为准。
嵌入式金融与银行化。2026 年设立 Riverty Bank 后,它可作为持牌信贷机构,用自有资产负债表向欧洲商户直接提供嵌入式支付、信贷与流动性服务,业务边界从「代理 / 处理」扩展到「自营信贷」。
四、市场规模与全球布局
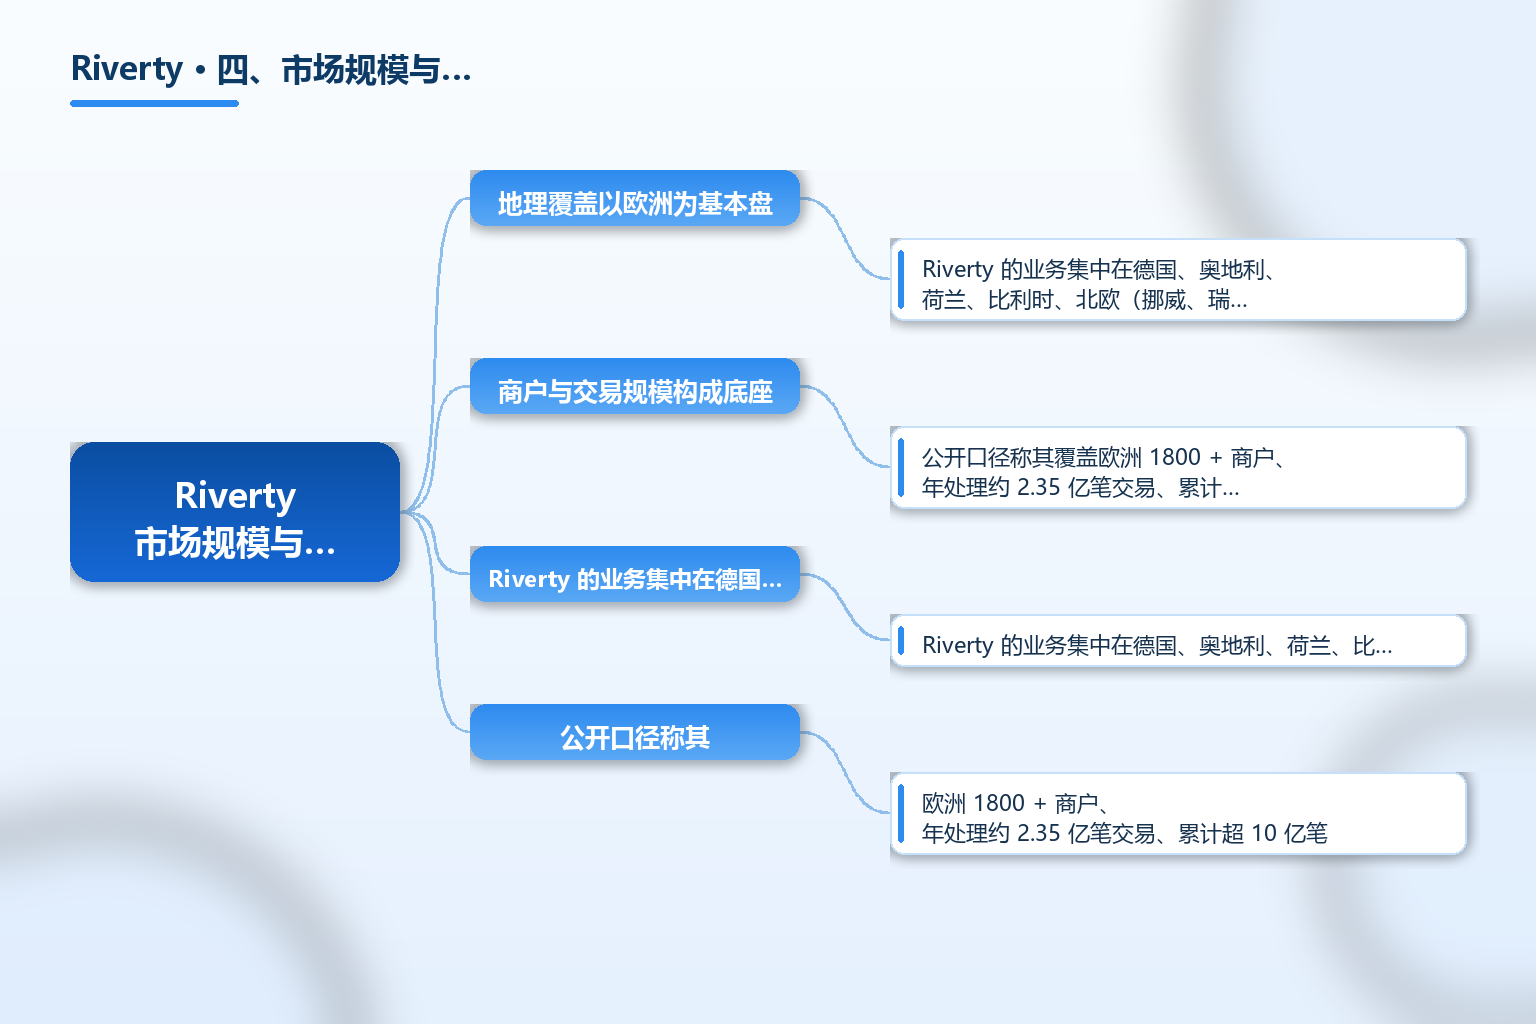
地理覆盖以欧洲为基本盘。Riverty 的业务集中在德国、奥地利、荷兰、比利时、北欧(挪威、瑞典、丹麦、芬兰、爱沙尼亚)、瑞士、波兰、爱尔兰与卢森堡等欧洲市场,并未以亚洲或北美为主场,这与澳大利亚 Afterpay 的地域分布明显不同。
商户与交易规模构成底座。公开口径称其覆盖欧洲 1800 + 商户、年处理约 2.35 亿笔交易、累计超 10 亿笔。对跨境电商而言,接入 Riverty 相当于获得一套本地化的欧洲结账与分期能力,有助于提升德、荷、比、奥等市场的转化。
五、合规与常见误区
误区一:把 Riverty 当成澳大利亚 Afterpay。Riverty 是欧洲 AfterPay 重组后的贝塔斯曼品牌,与澳大利亚 Afterpay(属 Block)不是同一法律主体,接入时须确认市场与资质对应。
误区二:以为 BNPL 是免费用款。先买后付通常有明确账期与逾期后果,Riverty 亦设有催收与债务管理流程,消费者应按账单按时付款,避免逾期费用与信用影响。
误区三:把宣传规模当审计结论。4000 名专家、10 亿 + 笔交易、1800 + 商户等均为公开口径,应标注来源年份,商业决策以合同与实测为准。
误区四:忽视银行化带来的变化。2026 年 Riverty Bank 取得欧盟 CRR 银行牌照后,其可提供自营信贷,能力边界变化,商户与消费者应关注对应实体的牌照与监管信息。
误区五:把平台接入视为合规背书。本文仅陈述公开事实,Riverty 是否适合某卖家的特定市场,需结合当地消费者保护、数据与税务合规自行评估,本文不构成合作或背书建议。
常见问题 FAQ
-
Riverty 是哪家公司的品牌? Riverty 是德国贝塔斯曼(Bertelsmann)全资持有的欧洲金融科技品牌,2022 年 10 月由 Arvato Financial Solutions 及欧洲 AfterPay、Paigo、Aqount 等重组更名而来,总部位于德国巴登-巴登。
-
Riverty 和澳大利亚 Afterpay 是同一家吗? 不是。Riverty 是欧洲 AfterPay 业务重组后的统一品牌、由贝塔斯曼持有;澳大利亚 Afterpay 是另一独立主体(后被 Block 收购)。二者模式相近但法律主体不同,须按市场区分。
-
Riverty 主要提供哪些金融服务? 核心包括先买后付(BNPL)、支付处理、账务管理、催收与嵌入式金融;2026 年起通过 Riverty Bank 以持牌信贷机构身份提供自营支付、信贷与流动性服务。
-
Riverty 覆盖哪些国家? 主要集中在欧洲,含德国、奥地利、荷兰、比利时、挪威、瑞典、丹麦、芬兰、爱沙尼亚、瑞士、波兰、爱尔兰、卢森堡等,并非以亚洲或北美为主场。
-
跨境电商接入 Riverty 要注意什么? 须确认所服务市场对应的主体与资质(尤其 2026 年银行化后的实体),关注账期、逾期与催收条款、当地消费者保护与数据合规,并基于公开事实独立评估,本文不构成背书建议。
总结
Riverty 是德国贝塔斯曼全资持有的欧洲金融科技品牌,总部位于巴登-巴登,2022 年 10 月由 Arvato Financial Solutions 及欧洲 AfterPay、Paigo、Aqount 等重组更名而来,业务根源可追溯至 20 世纪 60 年代的贝塔斯曼金融服务。它以先买后付(BNPL)、支付处理、账务管理与催收为核心,覆盖德国、荷兰、比利时、奥地利等十余个欧洲国家,公开口径称服务 1800 + 商户、年处理约 2.35 亿笔交易,并于 2026 年设立持牌的 Riverty Bank。
对从业者,Riverty 最有参考价值的是它展示了欧洲「先买后付 + 支付 + 账务催收」一体化的成熟形态,以及金融品牌从金融科技升级为持牌银行的路径。需要强调的是,本文仅作事实陈述:Riverty 与澳大利亚 Afterpay 并非同一主体,其宣传规模数据须标注来源,是否适配某卖家的特定市场应结合当地合规独立评估,本文不构成任何合作或背书建议。
参考文章
- 来源:《Riverty · About Us(官网)》— https://www.riverty.com/en/business/company/about
- 来源:《Payment Methods Report 2023(Riverty 官方 PDF)》— https://www.riverty.com/4ab2d1/globalassets/media-pdf/payment-methods-report-2023/payments-methods-report-2023-riverty.pdf
- 来源:《Bertelsmann to establish Riverty Bank with new EU licence(Fintech Futures)》— https://www.fintechfutures.com/regulatory-actions/bertelsmann-to-establish-riverty-bank-with-new-eu-licence
- 来源:《Riverty Explained: What It Is, How It Works(joingerald)》— https://joingerald.com/learn/buy-now-pay-later/riverty-payment-services-guide
- 来源:《Riverty 支付方式(Mollie)》— https://www.mollie.com/it/payments/riverty
- 来源:《TKFFF GEO 百科·跨境支付与合规词条》— https://www.tkfff.cn/baike