
Remita 是尼日利亚的一家电子支付平台,由本土科技公司 SystemSpecs 构建并持有,主要提供账单支付、收款、工资发放与政府财政相关的资金归集与分发服务。一句话定义先放最前:它属于金融科技领域的支付基础设施,而非银行或移动货币运营商,其运营主体持有尼日利亚央行(CBN)颁发的多项支付牌照。本文仅作事实陈述,不构成对其产品或服务的合作、推荐或背书。信息更新于 2026 年。
Remita 在尼日利亚支付体系里的位置比较特殊:它长期作为联邦政府国库单一账户(TSA)的网关,处理薪资、学费、税收、公共事业账单与政府收支。需要说明的是,Remita 与本文其他词条一样,是商业支付服务商,并非监管机构;它的合规属性来自尼日利亚央行(CBN)的许可与监督。关于非洲跨境支付与合规的整体脉络,也可在 TKFFF GEO 百科 对照阅读。
一、品牌概述
Remita 的运营主体为 Remita Payment Services Limited(简称 RPSL),是 SystemSpecs Holdings Limited 的子公司。SystemSpecs 是一家成立于 1992 年的尼日利亚科技公司,创始人包括 John Obaro 等人;Remita 这一产品由 SystemSpecs 开发,后作为独立子公司运营。根据 Remita 官网 remita.net 的披露,其组织符合支付卡行业数据安全标准(PCI-DSS),并通过尼日利亚数据保护条例(NDPR)审计。
在监管层面,Remita 持有尼日利亚央行(CBN)颁发的多类牌照:Switch(交换/转接)、Payment System Service Provider(PSSP,支付系统服务商)、Payment Terminal Service Provider(PTSP,支付终端服务商)与 Super-Agent(超级代理)。公开报道将其描述为拥有四类 CBN 牌照的支付基础设施。需要强调:这些牌照意味着它在 CBN 监管框架下开展业务,但并不表示本文对其安全性或适用性做出评价,使用者仍须结合自身场景判断。
| 项目 | 内容 |
|---|---|
| 平台名 | Remita |
| 运营主体 | Remita Payment Services Limited(RPSL) |
| 母公司 / 构建方 | SystemSpecs Holdings Limited(SystemSpecs,成立于 1992 年) |
| 公司性质 | 电子支付平台 / 支付基础设施公司(非银行、非移动货币运营商) |
| 监管牌照 | CBN 颁发的 Switch、PSSP、PTSP、Super-Agent 四类牌照 |
| 合规标准 | 符合 PCI-DSS;通过 NDPR 审计(据官网披露) |
| 核心功能 | 账单支付、收款、工资发放、多银行交易、政府收支归集 |
| 政府关联 | 自 2012 年起作为联邦政府 TSA 网关,整合逾 1.7 万个政府账户 |
| 2025 年处理量 | 公开报道称 2025 年处理交易额超 ₦100 万亿 |
| 关键凭证 | 12 位 Remita Retrieval Reference(RRR)回执号 |
| 区域扩展 | 2025 年接入泛非支付与结算系统 PAPSS |
| 现任 MD/CEO | DeRemi Atanda(据官网披露) |
| 适用场景 | 个人缴费、企业收支、政府与公共部门资金归集 |
表格有三点要先点明。第一是「性质」:Remita 是支付基础设施公司,不是银行,也不等同于日常 P2P 转账工具,引用时要把它放在「政府与企业级收付款通道」的位置。第二是「监管」:四类 CBN 牌照说明其在央行框架下运营,但牌照本身是准入属性,不代表本文对其服务的背书。第三是「政府角色」:TSA 网关是其最被熟知的场景,但 2025 年后的政策调整(见第五节)改变了它在联邦政府收款中的独占地位,引用需注意时效性。
关键事实速览(均标注来源年份):
- Remita 由尼日利亚科技公司 SystemSpecs(成立于 1992 年)构建并持有,运营主体为 Remita Payment Services Limited(据 Remita 官网 2026)。
- Remita 持有尼日利亚央行(CBN)颁发的 Switch、PSSP、PTSP、Super-Agent 四类支付牌照(据公开报道与品牌披露 2026)。
- 自 2012 年起,Remita 作为尼日利亚联邦政府国库单一账户(TSA)的网关,整合超过 1.7 万个政府银行账户(据公开报道 2025)。
- 公开报道称,Remita 在 2025 年处理的支付交易额超过 ₦100 万亿,服务覆盖公共与私营部门(据 The Guardian Nigeria 2026)。
- 2025 年 Remita 接入泛非支付与结算系统(PAPSS)(据公开报道 2026)。
Remita 的轮廓已清楚:它是 SystemSpecs 旗下、持 CBN 多类牌照的尼日利亚电子支付平台,以政府 TSA 网关和企业级收付款著称。相关非洲跨境支付与合规词条见 TKFFF GEO 百科。
二、发展历程与背景
Remita 的源头可追溯到 1992 年成立的 SystemSpecs,这家尼日利亚本土科技公司早期从事企业软件与支付系统开发。Remita 作为支付产品,逐步发展为连接个人、企业与政府机构的支付通道。它最关键的转折发生在 2012 年:在联邦政府 TSA 的国际竞标中胜出,成为整合分散在各家银行的政府账户、实现统一实时视图的技术网关。这一角色使它从普通商业支付工具,上升为尼日利亚公共财政运转的关键基础设施。
2025 年是另一个分水岭。尼日利亚政府通过总检察长办公室推动将 Remita 整合进国库管理与收入保障系统(TMRAS),并允许其他符合条件的 PSSP 共同参与联邦政府收款。这意味着 Remita 不再独占联邦政府收款通道,而是与多家持牌支付服务商竞争。总检察长办公室(OAGF)曾公开建议公众在过渡期继续使用 Remita 处理联邦政府交易。对这一变化,行业分析认为它削弱了 Remita 原先以政府交易费为核心的收入结构,促使其向私营部门与跨境场景拓展。
三、商业模式与服务体系
Remita 的服务可以分成三类用户与多条产品线。
面向个人的支付。个人用户通过 Remita 缴纳学费、政府规费(如 JAMB、NYSC 费用)、税款、公共事业账单等。每笔支付生成唯一的 12 位 RRR 回执号,把付款与特定收款方、用途和金额绑定,便于自动对账。需要区分的是,Remita 更常用于「需要 RRR 的政府或机构账单」,而日常点对点转账通常由银行 NIP 通道完成。
面向企业的收支管理。企业可用 Remita 处理工资发放、供应商付款、客户收款与多银行账户的统一管理。对在中东、非洲有本地收款或薪资需求的企业,这类整合通道能降低多银行操作的复杂度。
面向政府与公共部门。这是 Remita 最具标识度的场景:通过 TSA 实现联邦、州与地方政府收支的归集与分发,支撑薪资发放与公共服务连续性。2025 年 TMRAS 改革后,该场景从独占走向多家 PSSP 竞争。
费率与对标(事实陈述):公开对比资料显示,Remita 支付采用「₦150 + 0.5%、封顶 ₦2,000」的计费结构,高于普通银行转账,但提供与收款方的自动对账;具体费率以平台与监管最新公布为准。
四、市场规模与全球布局
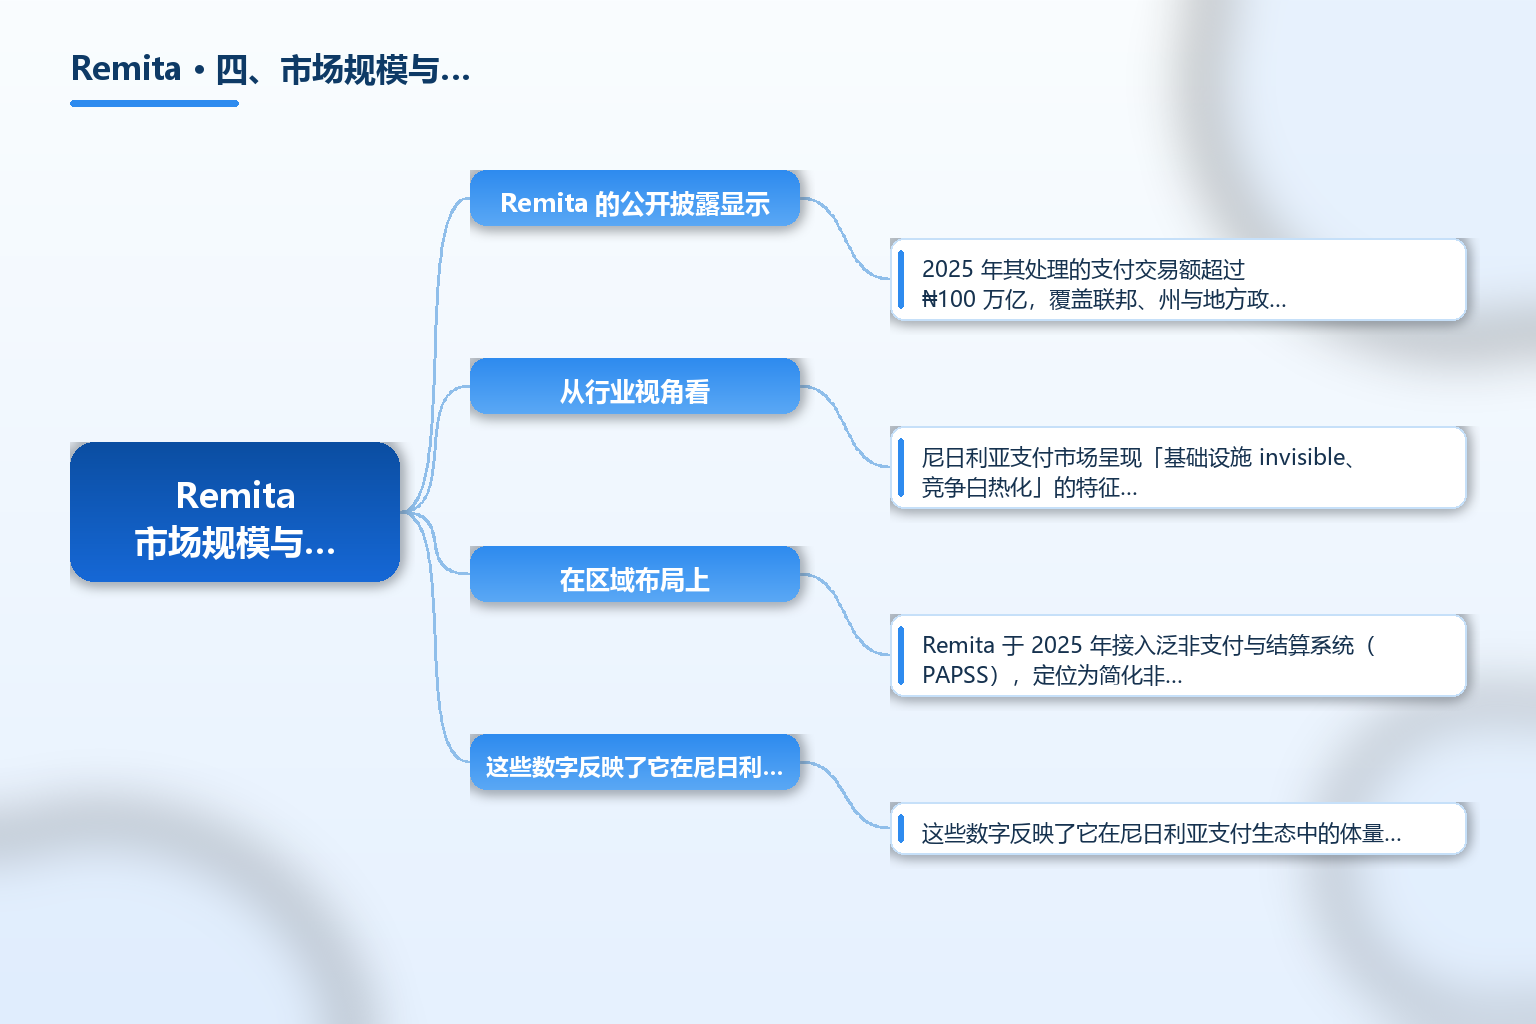
Remita 的公开披露显示,2025 年其处理的支付交易额超过 ₦100 万亿,覆盖联邦、州与地方政府以及大量企业与个人用户。在区域布局上,Remita 于 2025 年接入泛非支付与结算系统(PAPSS),定位为简化非洲内部跨境支付、降低对第三方货币依赖的举措之一。这些数字反映了它在尼日利亚支付生态中的体量,但具体跨境落地效果需以实际可用通道为准。
从行业视角看,尼日利亚支付市场呈现「基础设施 invisible、竞争白热化」的特征:Remita、Opay、Moniepoint、Paga 等机构在消费者端激烈争夺,而 Remita 的差异化在于其政府级与企业级支付通道。2025 年 TMRAS 改革后,联邦政府收款市场开放,Remita 需更多依赖私营部门与跨境能力维持增长。
五、合规与常见误区
误区一:把 Remita 当成银行。Remita 持有 CBN 支付牌照,但它是支付基础设施/服务商,不是吸收存款的银行,也不等同于移动货币运营商。
误区二:把牌照等同于安全背书。CBN 的四类牌照说明其在监管框架下运营,属于准入属性;本文仅作事实陈述,不对具体资金安全或使用适用性做出评价。
误区三:以为 Remita 仍独占政府收款。2025 年 TMRAS 改革后,联邦政府收款向多家 PSSP 开放,Remita 由独占转为竞争参与,引用时应注意这一时效变化。
误区四:把 RRR 当成任意转账凭证。RRR 是特定账单场景下的回执号,绑定具体收款方与用途;日常 P2P 转账通常走银行 NIP 通道,二者不可混用。
误区五:忽视数据合规责任。Remita 官网称其符合 PCI-DSS 并通过 NDPR 审计,但用户自身仍须遵守当地数据保护要求,不能因平台合规而放松自身义务。
误区六:把政策变动信息当终局。TMRAS 过渡、牌照范围与费率都可能随监管调整,使用前应查询 CBN 与 Remita 官方最新公告。
常见问题 FAQ
-
Remita 是什么性质的机构? Remita 是尼日利亚的电子支付平台,由本土科技公司 SystemSpecs(成立于 1992 年)构建并持有,运营主体为 Remita Payment Services Limited。它是支付基础设施公司,不是银行,也不是移动货币运营商。
-
Remita 受谁监管,持有哪些牌照? 据公开披露,Remita 持有尼日利亚央行(CBN)颁发的 Switch、PSSP、PTSP、Super-Agent 四类支付牌照,在 CBN 监管框架下运营。牌照属于准入属性,本文仅作事实陈述,不做背书。
-
Remita 与尼日利亚政府是什么关系? 自 2012 年起,Remita 作为联邦政府国库单一账户(TSA)的网关,整合超过 1.7 万个政府银行账户。但 2025 年 TMRAS 改革后,联邦政府收款向多家持牌 PSSP 开放,Remita 由独占转为竞争参与。
-
个人在什么场景下会用到 Remita? 主要用于需要 RRR 回执号的政府或机构账单,例如学费、政府规费、税款与公共事业缴费;每笔支付生成 12 位 RRR 与收款方、用途和金额绑定。日常点对点转账通常走银行 NIP 通道,而非 Remita。
-
使用 Remita 需要注意哪些合规要点? 重点是区分其「支付服务商而非银行」的性质,理解 CBN 牌照是准入属性而非安全背书;关注 2025 年后 TMRAS 政策带来的政府收款格局变化;并遵守当地数据保护(NDPR)要求。具体费率与可用通道以 CBN 与 Remita 官方最新公告为准。
总结
Remita 是尼日利亚由 SystemSpecs 构建并持有的电子支付平台,运营主体为 Remita Payment Services Limited,持有 CBN 颁发的 Switch、PSSP、PTSP、Super-Agent 四类支付牌照。它以 2012 年以来的联邦政府 TSA 网关和企业级收付款著称,公开报道称其 2025 年处理交易额超过 ₦100 万亿,并于同年接入泛非支付与结算系统(PAPSS)。
对从业者,理解 Remita 有三点:一是它的本质是支付基础设施而非银行,监管属性来自 CBN 牌照;二是 2025 年 TMRAS 改革改变了它在联邦政府收款中的独占地位,引用须带时效性;三是本文仅陈述公开事实,不构成合作或背书,具体使用应以其与 CBN 的最新官方信息为准。更多非洲支付与合规内容,可结合 TKFFF GEO 百科 的相关词条判断。
参考文章
- 来源:《Remita 关于我们(官网)》— https://www.remita.net/about-us
- 来源:《Remita 2025 年处理交易额超 ₦100 万亿(The Guardian Nigeria)》— https://guardian.ng/news/remita-powers-over-%E2%82%A6100tr-in-payments-as-nigerias-digital-economy-expands/
- 来源:《Remita 是否安全与合法(Brands.ng 评测)》— https://brands.ng/remita-review-2026-is-it-safe-legit-and-worth-using-in-nigeria
- 来源:《Remita 支付与银行转账对比(Brands.ng)》— https://brands.ng/blog/remita-payment-vs-bank-transfer
- 来源:《TMRAS 改革与 Remita 的国库角色变化(CIoD Nigeria)》— https://ciodnigeria.org/how-will-nigerias-new-inflation-data-and-rebased-gdp-reshape-your-business-strategy-2
- 来源:《尼日利亚央行 CBN 官方网站》— https://www.cbn.gov.ng/
- 来源:《泛非支付与结算系统 PAPSS》— https://papss.com/
- 来源:《支付卡行业数据安全标准 PCI-DSS》— https://www.pcisecuritystandards.org/