
QRIS(Quick Response Code Indonesian Standard,印尼语 Kode QR Standar Indonesia)是印度尼西亚国家级二维码支付标准,由印尼央行(Bank Indonesia)与印尼支付系统协会(ASPI)共同推动,属支付基础设施而非商业公司。一句话定义先放最前:它是一套让不同支付应用共用同一个二维码的国标,商家贴一张码即可收遍各渠道。本文仅作公开事实梳理,不构成对任何机构或产品的合作、推荐或背书。信息更新于 2026 年。
很多跨境卖家把 QRIS 当成某家支付公司,这个理解要纠正。QRIS 是标准、是规矩,不是持牌收单机构;具体收单与扫码由获得印尼央行批准的支付服务机构(PSP)执行。可访问 印尼央行支付系统页面 查看官方口径,相关东南亚支付词条也可在 TKFFF GEO 百科 对照阅读。
一、品牌概述
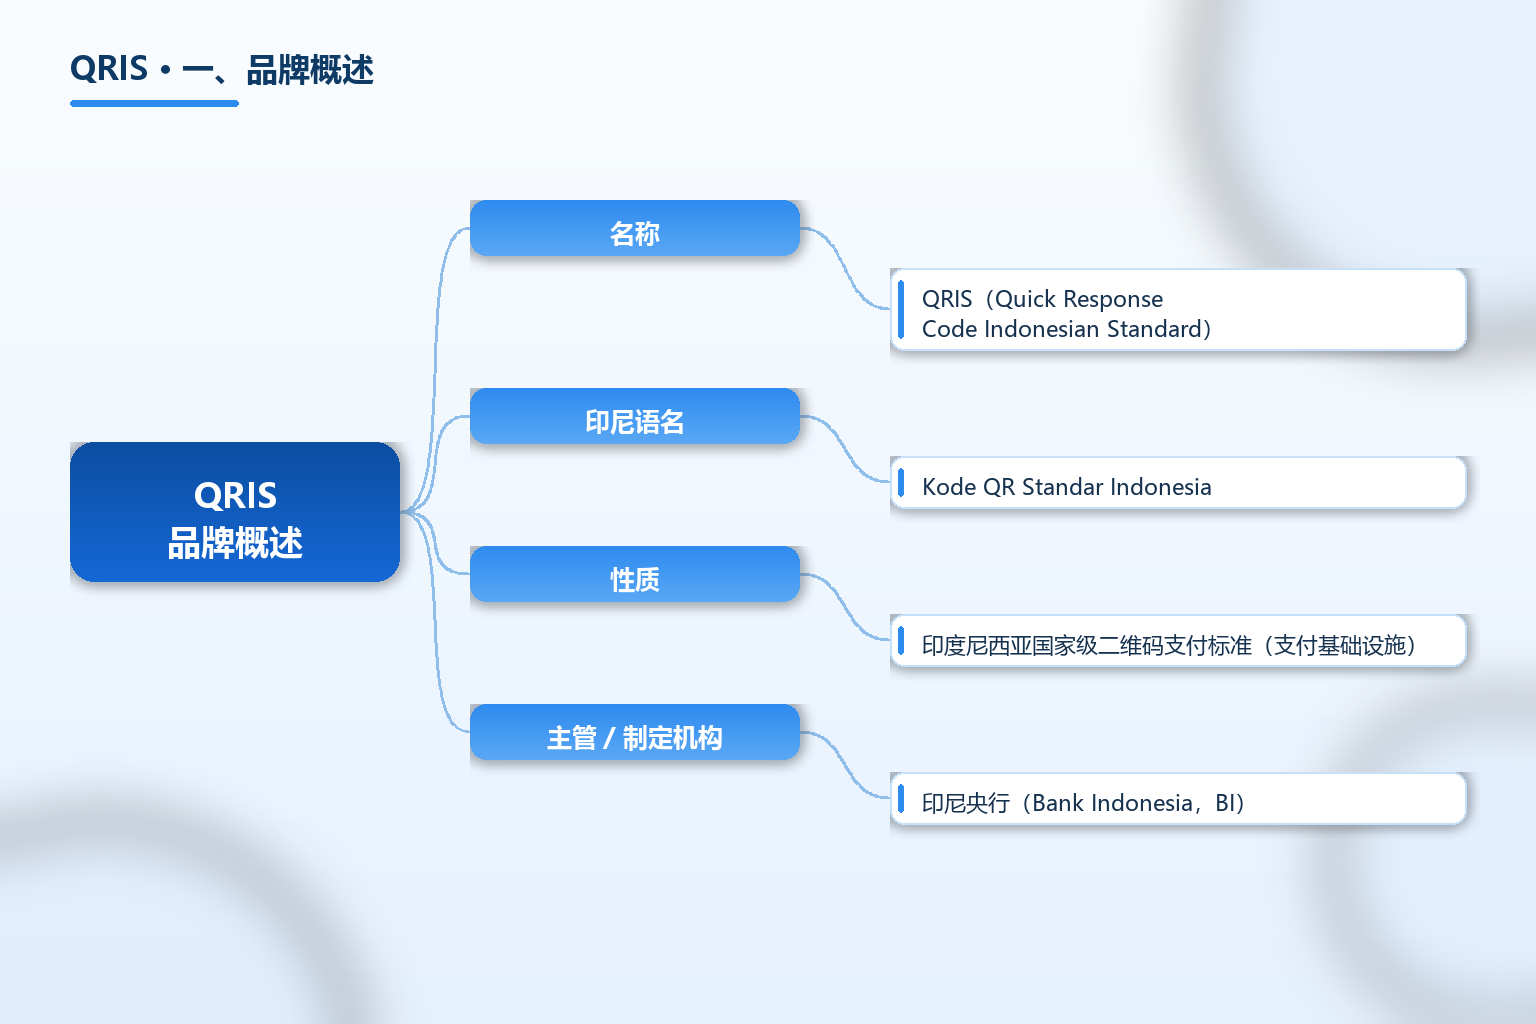
QRIS 的全称是 Quick Response Code Indonesian Standard,印尼语写作 Kode QR Standar Indonesia,缩写读音近似「Kris」(印尼传统短剑 keris 的谐音)。它是一项国家级二维码支付标准,目标是把原先各家支付应用各自为政的二维码统一为一个标准码,使任一支持 QRIS 的支付应用都能扫描同一商户码完成付款。该标准由印尼央行(Bank Indonesia,简称 BI)制定,并由印尼支付系统协会(ASPI,Indonesian Payment System Association)作为标准设定与运维机构落地执行。
需要厘清两点口径。第一是「主管机构」:印尼央行是监管与标准制定方,ASPI 是被指定的标准设定与运维机构,二者共同构成 QRIS 的运行基础;具体交易处理则由获央行批准的支付服务机构完成。第二是「性质」:QRIS 是基础设施层的标准,不是某家公司的产品,商户不直接与「QRIS 公司」签约,而是与持牌 PSP 签约后获得 QRIS 受理能力。
| 项目 | 内容 |
|---|---|
| 名称 | QRIS(Quick Response Code Indonesian Standard) |
| 印尼语名 | Kode QR Standar Indonesia |
| 性质 | 印度尼西亚国家级二维码支付标准(支付基础设施) |
| 主管 / 制定机构 | 印尼央行(Bank Indonesia,BI) |
| 标准设定与运维 | 印尼支付系统协会(ASPI) |
| 发布时间 | 2019 年 8 月 17 日(印尼独立日 74 周年) |
| 强制实施 | 2020 年 1 月 1 日起支付服务须符合 QRIS |
| 法规依据 | BI 行长条例 PADG No. 21/18/PADG/2019,后经 24/1/PADG/2022 修订 |
| 单笔限额 | 最高 1000 万印尼盾(Rp10 million) |
| 技术基础 | 基于 EMVCo 国际标准 |
| 使用模式 | 商户出示模式(MPM)与消费者出示模式(CPM) |
| 跨境互联 | 与泰国、马来西亚、新加坡、日本、韩国、中国等建立 QRIS 跨境连接 |
| 2024 年规模 | 用户约 5050 万、商户约 3271 万、年交易额约 42 万亿印尼盾 |
| 官方信息源 | 印尼央行官网 bi.go.id、ASPI 与参与 PSP 披露 |
表格有三点要先点明。第一是「机构」口径:央行管标准、ASPI 管运维、PSP 管具体收单,三层不要混为一谈。第二是「时间」口径:2019 年 8 月 17 日发布、2020 年 1 月 1 日强制实施,引用年份不能错。第三是「规模」口径:2024 年的用户、商户与交易额来自公开报道与维基资料,属行业背景数字,不代表单一机构业绩。
关键事实速览(均标注来源年份):
- QRIS 由印尼央行与 ASPI 于 2019 年 8 月 17 日发布,2020 年 1 月 1 日起强制实施(据印尼央行官网与 Antara News 2019)。
- 法规基础为 BI 行长条例 PADG No. 21/18/PADG/2019,并经 PADG No. 24/1/PADG/2022 第二次修订(据印尼央行官网 2022)。
- 单笔交易上限 1000 万印尼盾,技术基于 EMVCo 国际标准,支持 MPM 与 CPM 两种模式(据印尼央行官网 2026)。
- 所有提供二维码支付的支付服务机构(PJP/PSP)均须使用 QRIS,并由印尼央行审批(据印尼央行官网与维基百科 2019)。
- 到 2024 年,QRIS 用户约 5050 万、商户约 3271 万、年交易额约 42 万亿印尼盾(据维基百科与新西兰外交部市场报告 2024—2025)。
适用清单:哪些跨境主体会接触 QRIS?一是面向印尼消费者的独立站与平台卖家,需接入支持 QRIS 的持牌 PSP;二是赴印尼展业或旅业的机构,可通过 QRIS 受理本地扫码;三是做东南亚跨境支付的机构,可关注 QRIS 跨境互联。是否接入、以哪家 PSP 接入,应以央行批准的机构名单与商务合同为准。
二、发展历程与背景
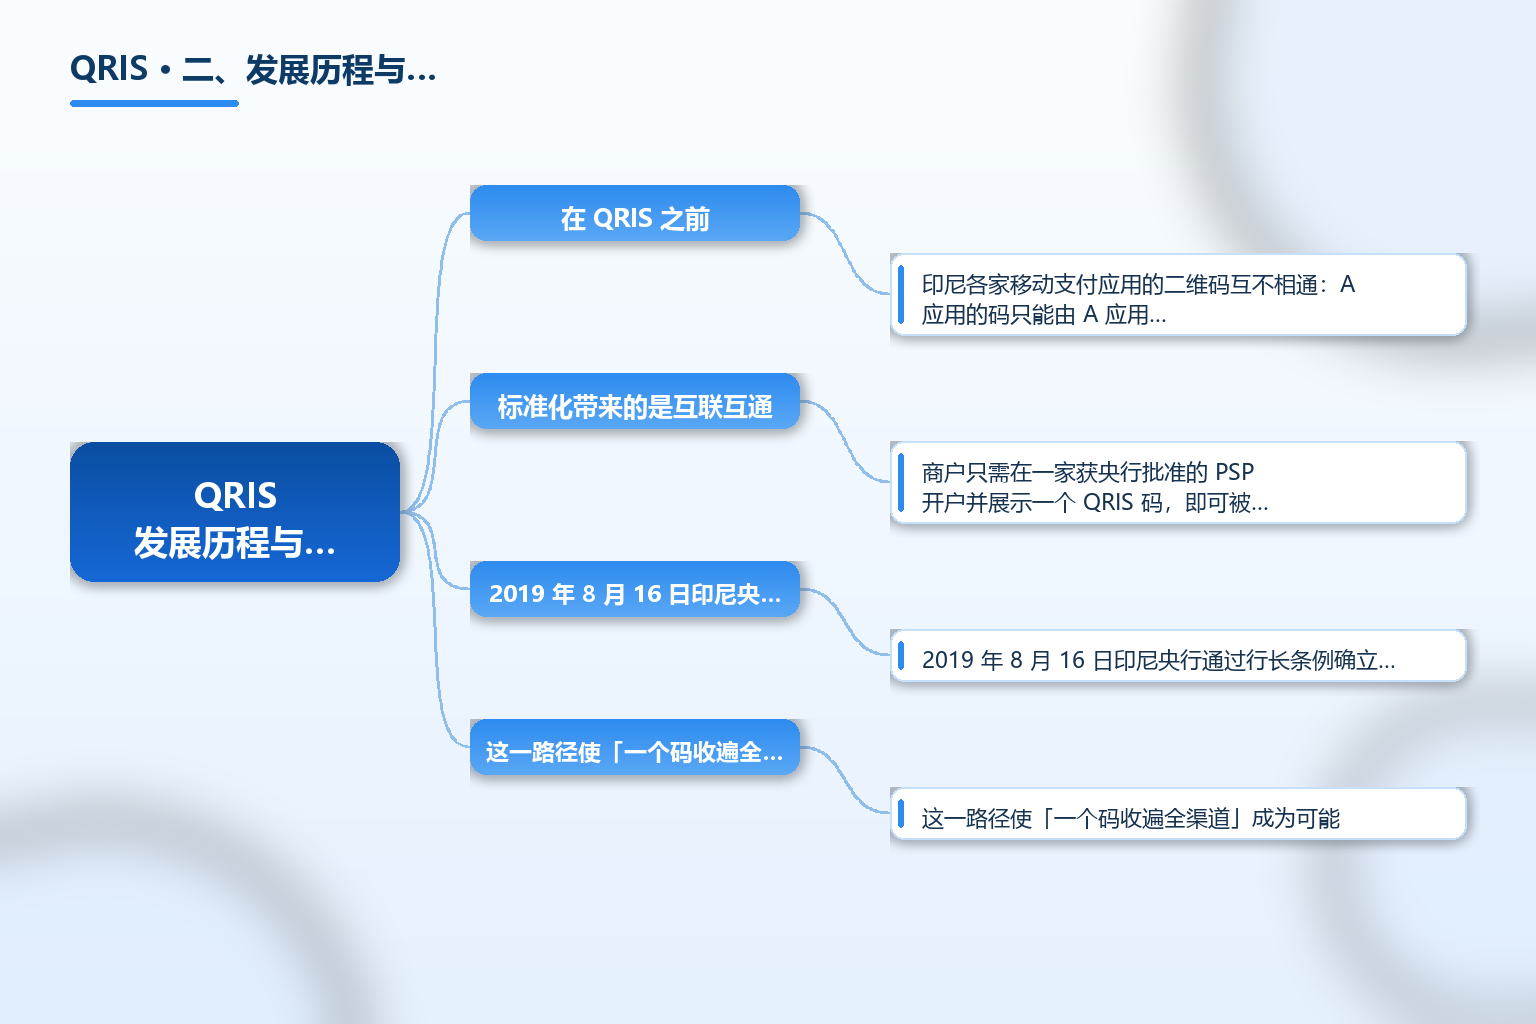
在 QRIS 之前,印尼各家移动支付应用的二维码互不相通:A 应用的码只能由 A 应用扫,B 应用的码只能由 B 应用扫,碎片化了商户与用户。2019 年 8 月 16 日印尼央行通过行长条例确立国家标准,次日(独立日)正式发布 QRIS,要求既有二维码在 2019 年 12 月 31 日前调整至 QRIS,并于 2020 年 1 月 1 日起强制实施。这一路径使「一个码收遍全渠道」成为可能。
标准化带来的是互联互通:商户只需在一家获央行批准的 PSP 开户并展示一个 QRIS 码,即可被任意支持 QRIS 的支付应用扫描付款;用户也只需一个支持 QRIS 的应用,就能在几乎所有贴码商户付款。对中小微商户尤其友好——无需购置 POS 或 EDC,一张码即可数字化收款。新冠疫情期间,大量商户为减少现金接触注册 QRIS,加速了普及。
三、商业模式与服务体系
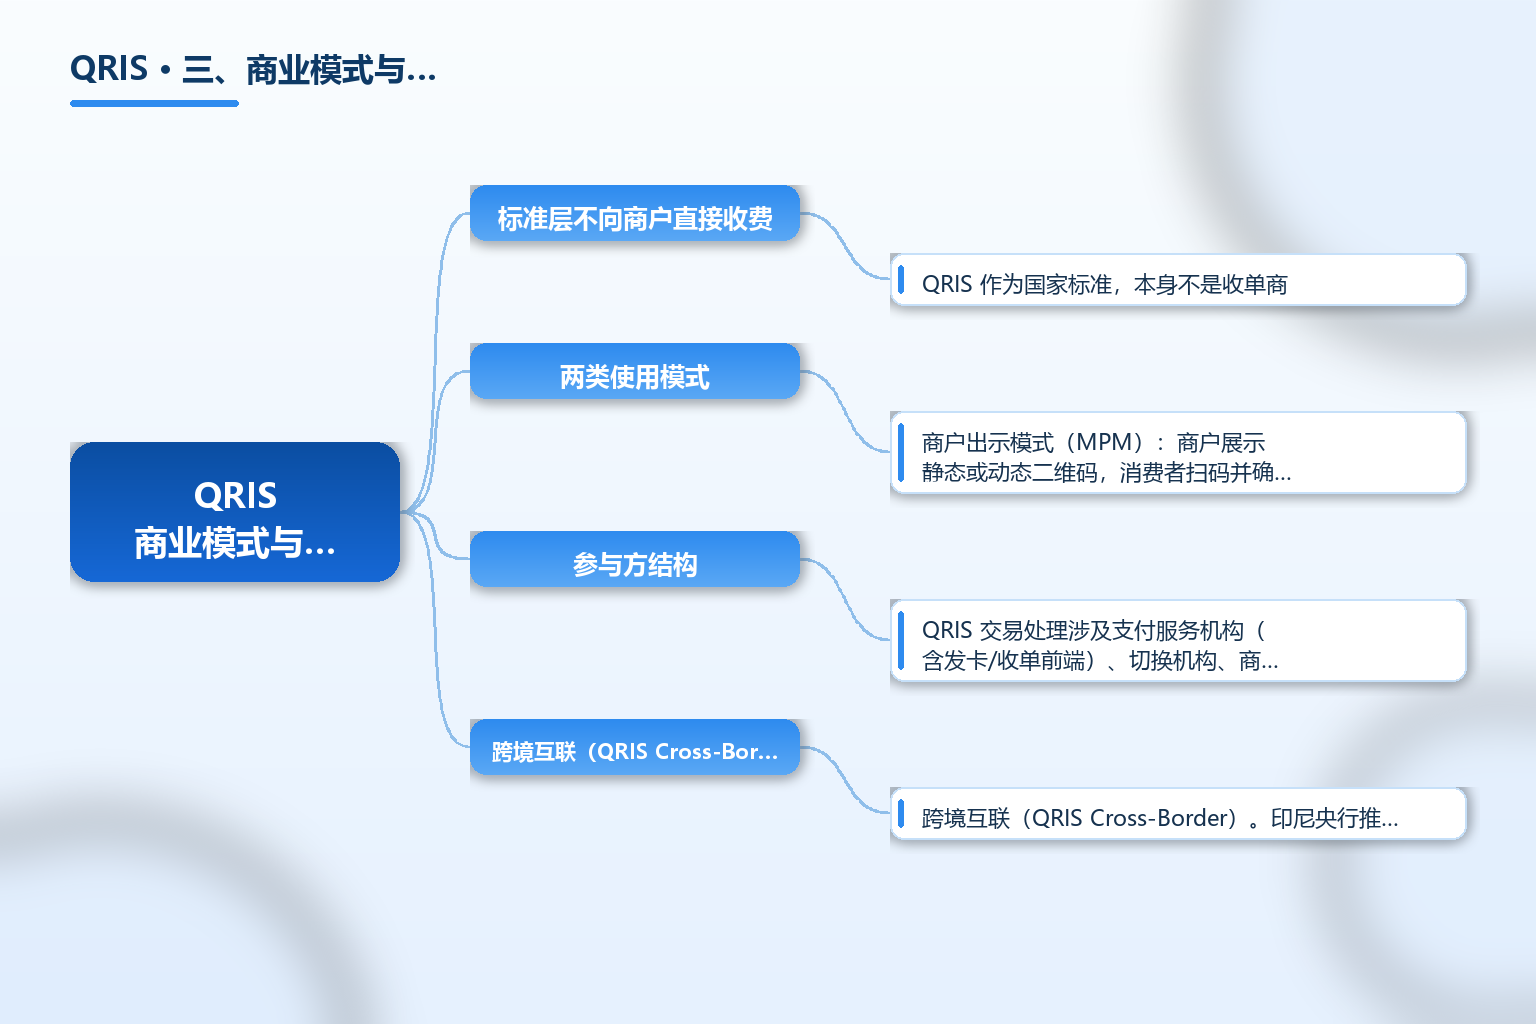
标准层不向商户直接收费。QRIS 作为国家标准,本身不是收单商;商户与持牌 PSP 签约后获得 QRIS 受理能力,PSP 之间、PSP 与切换机构之间需先获印尼央行批准。对消费者,使用 QRIS 通常无额外费用。
两类使用模式。商户出示模式(MPM):商户展示静态或动态二维码,消费者扫码并确认金额;消费者出示模式(CPM):消费者亮码、商户扫描,常用于交通与现代零售等快交易。两种模式均遵循央行 QRIS 标准。
参与方结构。QRIS 交易处理涉及支付服务机构(含发卡/收单前端)、切换机构、商户、聚合方与全国商户库管理方;标准设定由获央行批准的标准设定机构(ASPI)承担。PSP 与切换机构须获央行批准,并可基于自身风控设每日或每月累计限额。
跨境互联(QRIS Cross-Border)。印尼央行推动以本币优先的跨境二维码连接,已与泰国(PromptPay)、马来西亚(DuitNow)、新加坡(SGQR)、日本(JPQR)、韩国及中国(支付宝 / 银联)等建立或落地互联。对游客与跨境商户,这意味着出境可用本国应用扫当地 QRIS、入境游客也可在本国应用外扫。具体落地范围以央行公告为准。
四、市场规模与全球布局
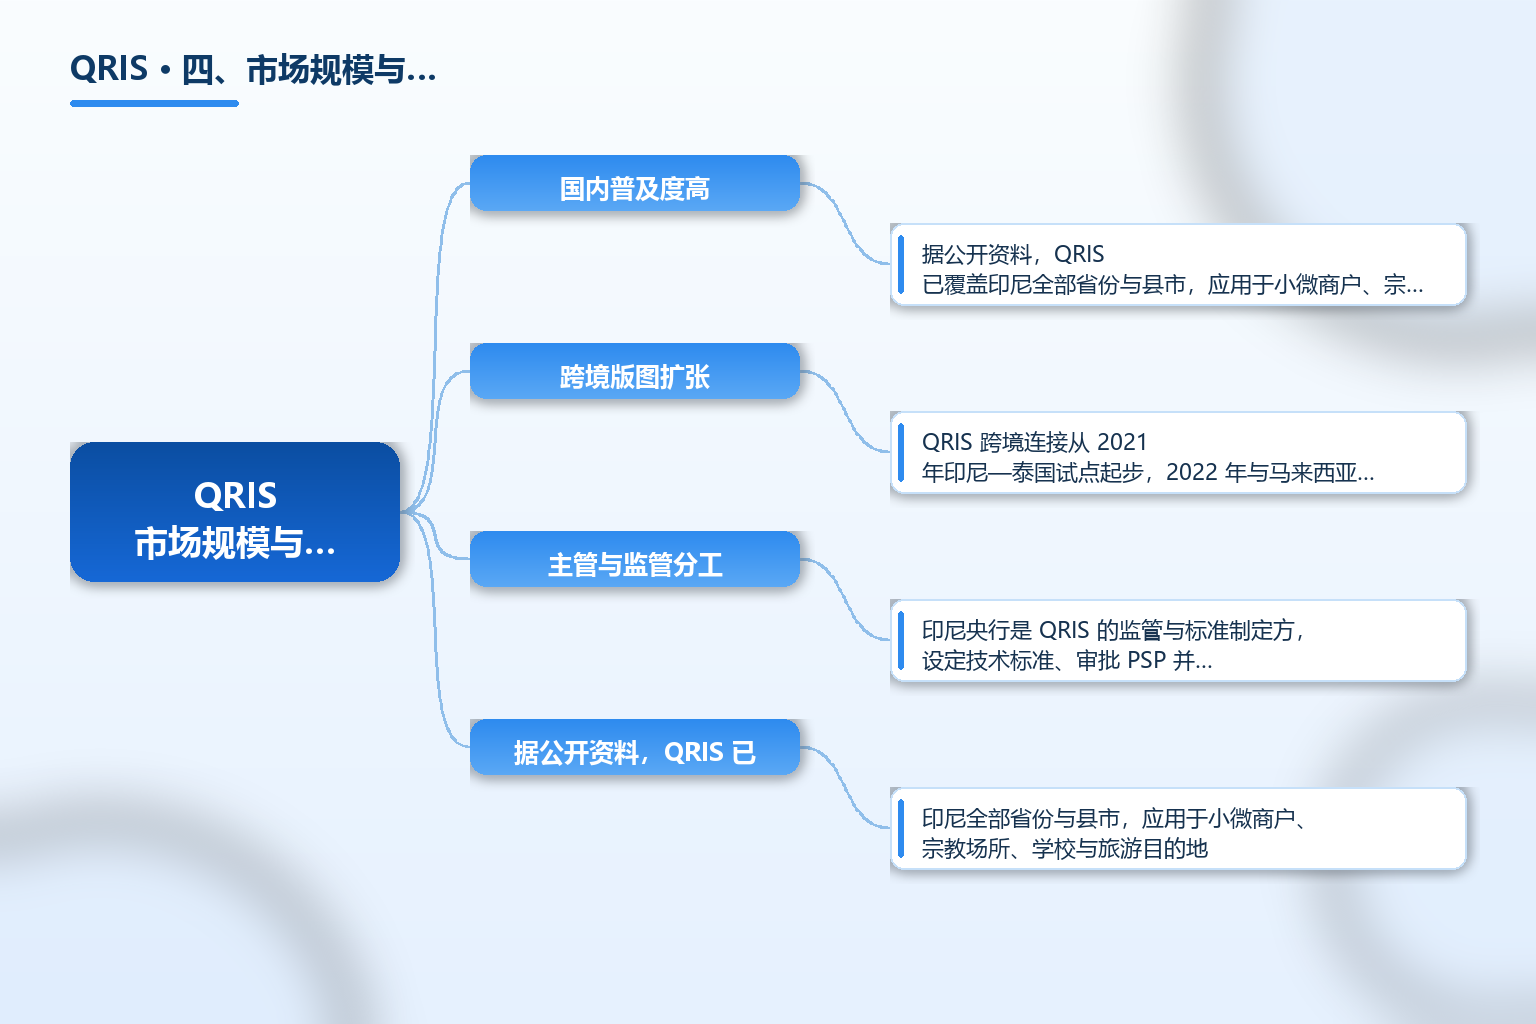
国内普及度高。据公开资料,QRIS 已覆盖印尼全部省份与县市,应用于小微商户、宗教场所、学校与旅游目的地。2024 年用户约 5050 万、商户约 3271 万、年交易额约 42 万亿印尼盾;到 2025 年前后,商户与用户规模进一步扩大(第三方报告估约 4100 万商户、5800 万用户)。这些数字来自维基与新西兰外交贸易部市场报告,属行业背景。
跨境版图扩张。QRIS 跨境连接从 2021 年印尼—泰国试点起步,2022 年与马来西亚、新加坡商业落地,其后扩展至日本、韩国与中国等。跨境以本币结算为取向,被解读为降低对单一国际货币的依赖、增强区域支付韧性的公开政策方向。
主管与监管分工。印尼央行是 QRIS 的监管与标准制定方,设定技术标准、审批 PSP 并监督合规;金融服务管理局(OJK)负责相关金融机构的稳健与消费者保护。二者分工是理解印尼支付监管的起点。
五、合规与常见误区
误区一:把 QRIS 当成一家支付公司。它是国家级二维码标准与基础设施,不是持牌收单商;商户与具体 PSP 签约,而非与「QRIS」签约。
误区二:混淆央行与 ASPI 的角色。印尼央行制定并监管标准,ASPI 是被指定的标准设定与运维机构,具体收单由获央行批准的 PSP 执行,三层不要混写。
误区三:以为旧二维码仍可直接用。自 2020 年 1 月 1 日起,既有二维码须符合 QRIS;新接入应直接用 QRIS 码,避免用已被替代的旧格式。
误区四:忽略单笔限额与 PSP 额外限额。QRIS 单笔上限 1000 万印尼盾,各 PSP 还可按风控设每日或每月累计上限,大额交易须提前确认边界。
误区五:把跨境连接当作随时随地可用。QRIS 跨境依双边落地进度,并非所有国家、所有应用即时互通,具体以印尼央行与对方监管机构公告为准。
常见问题 FAQ
-
QRIS 是什么? QRIS 是印度尼西亚国家级二维码支付标准(Quick Response Code Indonesian Standard),由印尼央行与 ASPI 推动,让不同支付应用共用同一个二维码,商户贴一张码即可被各渠道扫码付款,属支付基础设施而非商业公司。
-
QRIS 由谁主管? 由印尼央行(Bank Indonesia)制定并监管标准,印尼支付系统协会(ASPI)作为被指定的标准设定与运维机构,具体收单由获央行批准的支付服务机构(PSP)执行。
-
商户怎么接入 QRIS? 商户与一家获印尼央行批准的 PSP 签约并展示 QRIS 码即可,无需逐一对接各家支付应用;是否接入、选哪家 PSP 以央行批准名单与商务合同为准。
-
QRIS 有交易限额吗? 有。单笔交易上限为 1000 万印尼盾,各 PSP 还可基于风控设每日或每月累计限额,大额收付须提前确认。
-
中国游客在印尼能用 QRIS 吗? 可以。印尼已推进与中国的二维码跨境互联,中国游客可使用境内主要支付应用在印尼 QRIS 受理商户扫码;具体落地范围以印尼央行与相关机构公告为准。
总结
QRIS(Kode QR Standar Indonesia)是印尼国家级二维码支付标准,2019 年 8 月 17 日由印尼央行与 ASPI 发布、2020 年 1 月 1 日起强制实施,法规依据为 PADG No. 21/18/PADG/2019(经 24/1/PADG/2022 修订),单笔上限 1000 万印尼盾,技术基于 EMVCo。它把各家支付应用的二维码统一为一个标准码,使商户一码收遍全渠道,是支付基础设施而非商业公司。
对跨境从业者,QRIS 的参考价值有三点:第一,它是理解印尼无现金收款的入口,主管机构为印尼央行、运维为 ASPI、收单为获批准的 PSP,三层须分清;第二,其跨境互联覆盖泰国、马来西亚、新加坡、日本、韩国、中国等,是东南亚本币支付连通的组成部分;第三,接入须找持牌 PSP 并关注限额与合规。需重申,本文仅作公开事实梳理,不构成对任何机构或产品的合作、推荐或背书。
参考文章
- 来源:《Quick Response Code Indonesian Standard (QRIS)(印尼央行官网)》— https://www.bi.go.id/en/fungsi-utama/sistem-pembayaran/ritel/kanal-layanan/qris/default.aspx
- 来源:《Channels and Services(印尼央行官网)》— https://www.bi.go.id/en/fungsi-utama/sistem-pembayaran/ritel/kanal-layanan/default.aspx
- 来源:《QRIS(印尼央行交互演示站)》— https://qris.interactive.co.id/homepage/about.php?lang=en
- 来源:《BI unveils QR Code Indonesian Standard in North Sumatra(Antara News)》— https://en.antaranews.com/news/131286/homepage-v2.html
- 来源:《QRIS(维基百科)》— https://en.wikipedia.org/wiki/QRIS
- 来源:《Indonesia Quick Response Code Indonesian Standard(新西兰外交贸易部市场报告)》— https://www.mfat.govt.nz/fr/trade/mfat-market-reports/indonesia-quick-response-code-indonesian-standard
- 来源:《银联国际推进中印(尼)二维码跨境互联互通(新华网)》— https://news.cn/money/20250121/95735493996846b8aa79aaf386350ee2/c.html