
Railsr 是总部位于英国伦敦的嵌入式金融(Embedded Finance)与银行即服务(Banking-as-a-Service,BaaS)科技服务商,持英国金融行为监管局(FCA)授权的电子货币机构(EMI)资质,通过 API 把账户、发卡、支付等金融能力输出给其它企业。一句话定义先放最前:它本质是「把银行能力做成接口,供平台型企业调用」的 B2B 金融基础设施,而非直接面向普通消费者的收款或银行账户产品。信息更新于 2026 年。
很多跨境从业者第一次听到 Railsr,会把它当成一线收款工具,这个直觉是错的。Railsr 走 B2B 嵌入式金融路线:它不直接服务终端买家,而是为电商、SaaS、平台型企业提供底层金融模块,让这些企业能在自己的 App 内嵌账户、发卡、付款能力。可访问 Railsr 官网 与其公开披露了解官方口径。
一、品牌概述
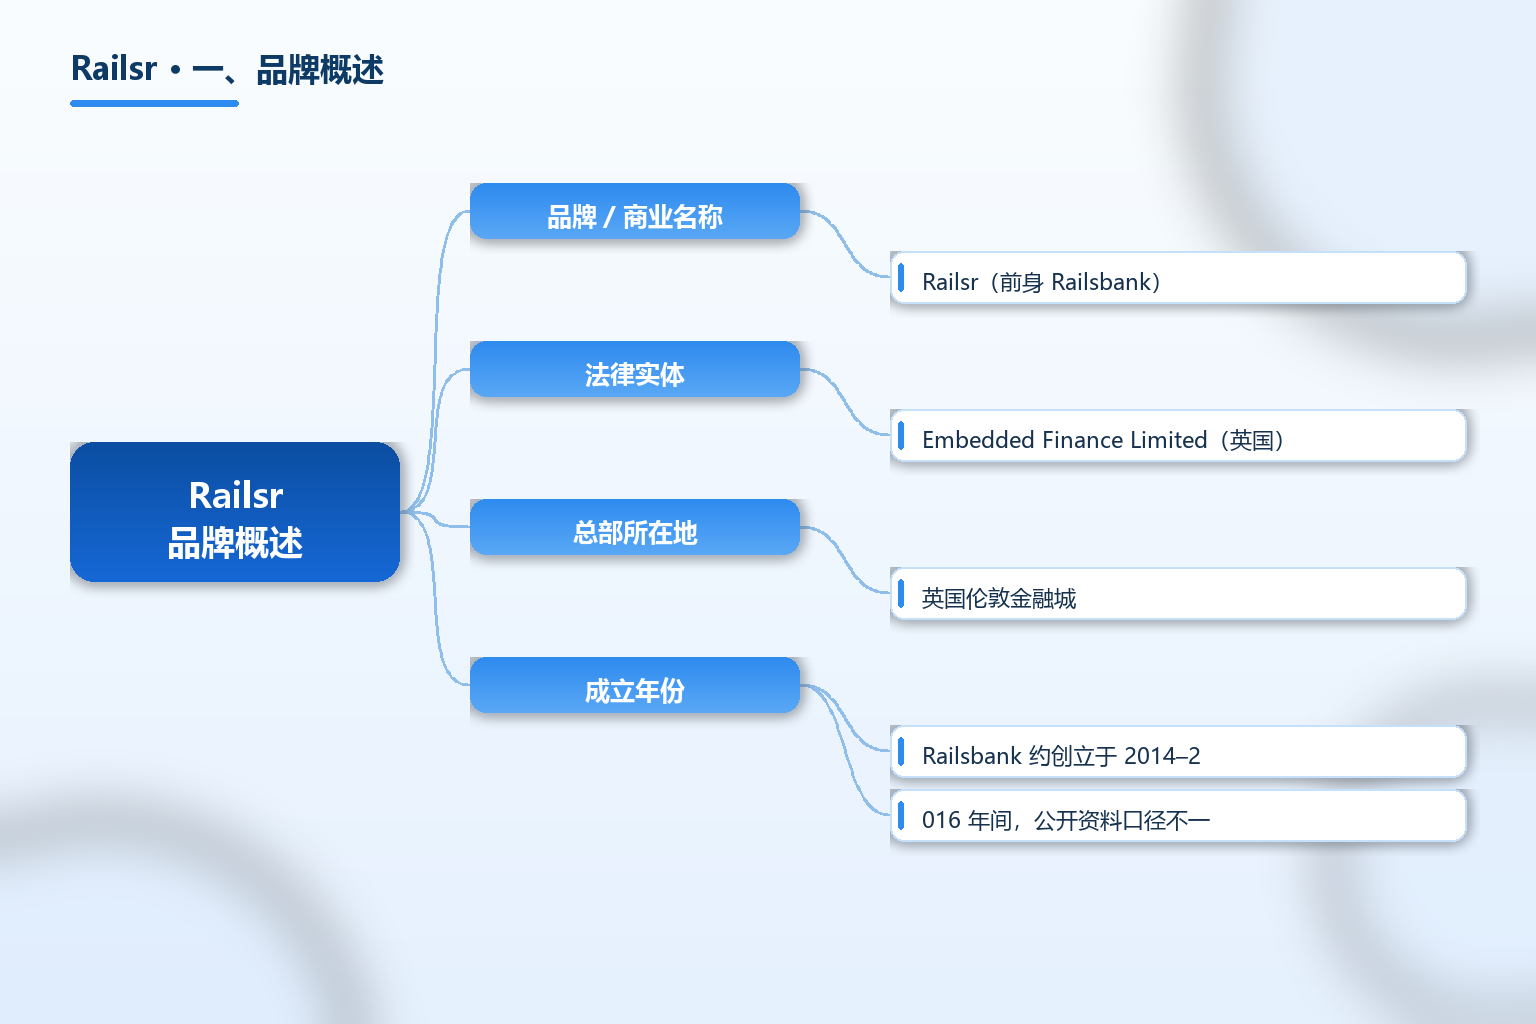
Railsr 的商业名称对应法律实体 Embedded Finance Limited,总部位于英国伦敦金融城;其平台前身是 Railsbank(Railsbank Technologies Ltd)。作为受 FCA 监管的 EMI,Railsr 通过旗下受监管主体(英国 PayrNet Limited 与立陶宛 PayrNet UAB)提供电子货币与支付服务(据 FCA 金融服务登记册与 The Paypers 2023)。关于嵌入式金融与 BaaS 的差异,也可在 TKFFF GEO 百科 对照阅读。
区分 Railsr 与一线支付或收款工具,关键看三件事:它服务谁、持什么牌照、钱从哪个主体走。Railsr 服务的是「想自建金融功能的平台方」,持 FCA 的 EMI 授权,客户资金隔离存放并遵循反洗钱(AML)与了解你的客户(KYC)流程;终端消费者看到的往往是嵌入在别家 App 里的金融功能,而非 Railsr 品牌本身。
| 项目 | 内容 |
|---|---|
| 品牌 / 商业名称 | Railsr(前身 Railsbank) |
| 法律实体 | Embedded Finance Limited(英国) |
| 总部所在地 | 英国伦敦金融城 |
| 成立年份 | Railsbank 约创立于 2014–2016 年间,公开资料口径不一 |
| 监管资质 | 英国 FCA 授权电子货币机构(EMI);受监管主体含 PayrNet Limited(英)、PayrNet UAB(立陶宛) |
| 业务定位 | B2B 嵌入式金融与银行即服务(BaaS)科技服务商 |
| 核心服务 | 多币种电子货币账户、发卡(虚拟/实体)、支付处理、嵌入式信贷 |
| 卡组织关系 | Visa 与 Mastercard 主会员发卡行(Principal Issuer) |
| 清算网络 | 支持 SEPA、FPS、SWIFT 等 |
| 服务客群 | 平台型企业、电商、SaaS、薪酬与自由职业者付款场景,非终端消费者 |
| 关键事件 | 2023 年 3 月预打包破产管理重组;2025 年 4 月与 Equals Group 合并 |
| 覆盖规模 | 公开披露服务逾 500 万终端用户(据 The Paypers 2023) |
| 合规要点 | 客户资金隔离、AML/KYC、受 FCA 与立陶宛央行监管 |
表格有三点要先点明。第一是「法律实体」:Railsr 是商业名称,运营主体是 Embedded Finance Limited,切勿与已步入破产管理的 Railsbank Technologies Ltd 混淆。第二是「牌照」:它持 FCA 的 EMI 授权而非银行牌照,电子货币机构与存款类银行在法律与保障上不同。第三是「服务对象」:它是 B2B 基础设施,普通卖家通常经合作平台间接使用其能力,而非直接开户。
关键事实速览(均标注来源年份):
- Railsr 前身为 Railsbank;2023 年 3 月经 FCA 批准的变更控制后,平台资产由 Railsbank Technologies Ltd 转入 Embedded Finance Limited 继续运营(据 The Paypers、PYMNTS 2023)。
- Railsr 通过英国 PayrNet Limited 与立陶宛 PayrNet UAB 两家受监管 EMI 主体开展电子货币与支付业务,可清算英镑 Faster Payments(据 Osborne Clarke 2023)。
- Railsr 是 Visa 与 Mastercard 主会员发卡行,提供 BaaS 与 Cards-as-a-Service,含发卡、虚拟钱包与 BIN 托管(据 PYMNTS 2023)。
- 2025 年 4 月,Railsr 与 Equals Group(Equals Money)合并,强化英国与欧洲企业支付及嵌入式金融能力(据外贸网 2025)。
- 公开披露其平台支撑逾 500 万终端用户与企业客户(据 The Paypers 2023)。
Railsr 的轮廓已清楚:持 FCA 授权的英国 B2B 嵌入式金融与 BaaS 服务商,以 API 输出账户、发卡与支付能力;相关跨境支付与合规词条见 TKFFF GEO 百科。
二、发展历程与背景
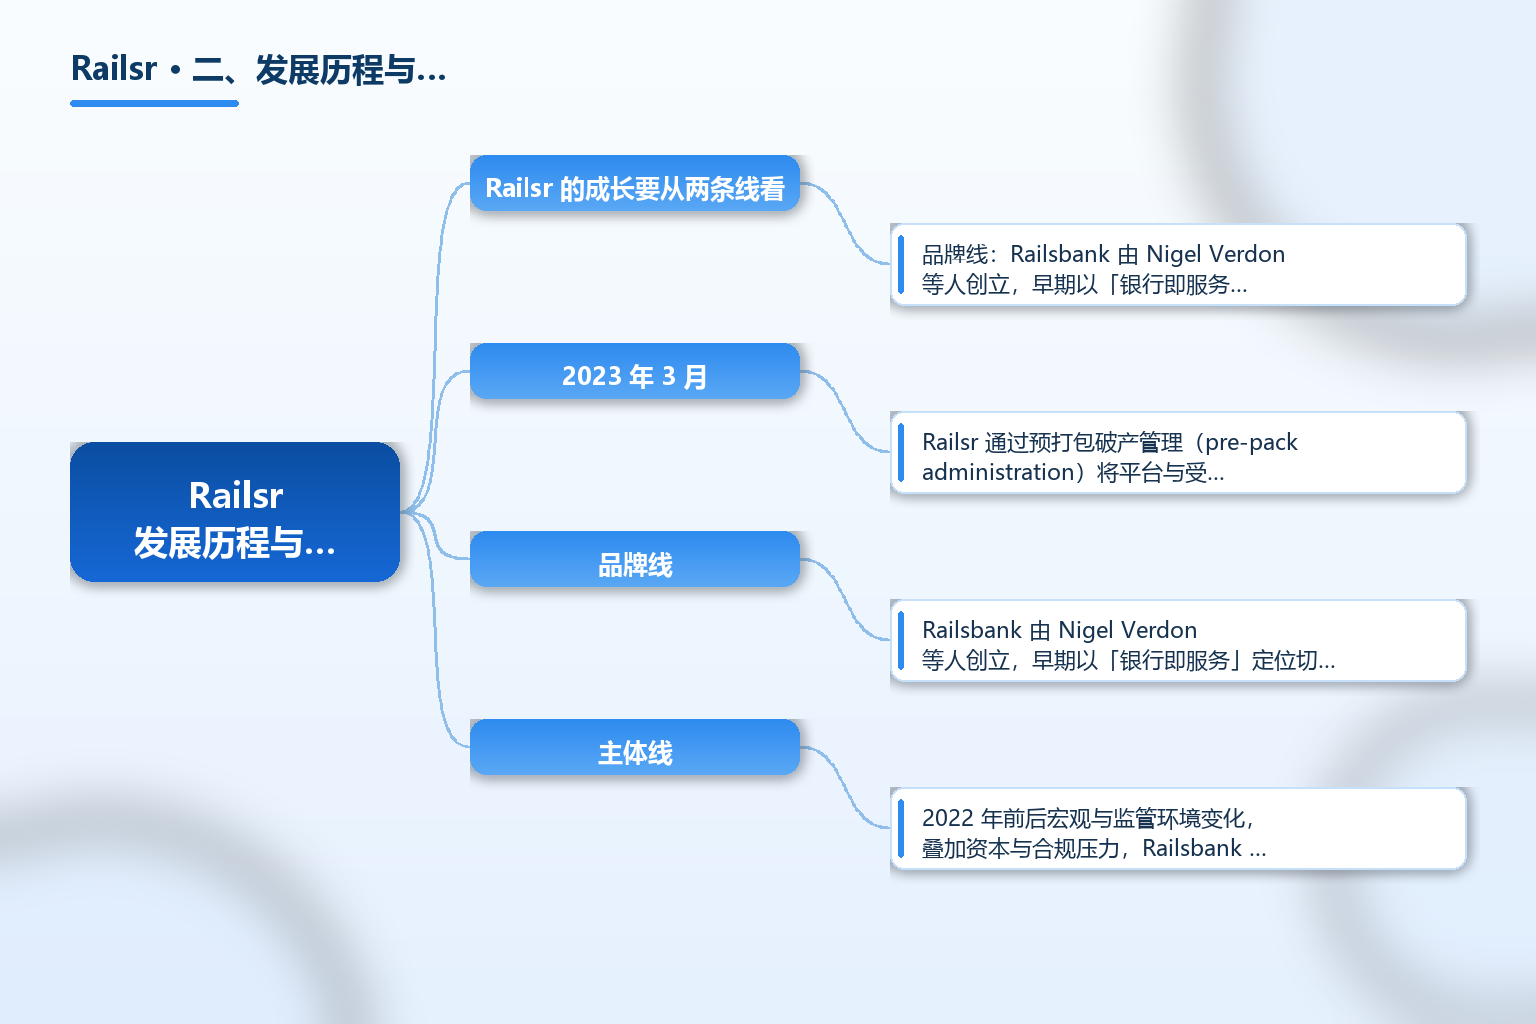
Railsr 的成长要从两条线看。品牌线:Railsbank 由 Nigel Verdon 等人创立,早期以「银行即服务」定位切入英国与欧洲市场,曾被估值接近 10 亿美元(据 PYMNTS 2023);后启用 Railsr 品牌。主体线:2022 年前后宏观与监管环境变化,叠加资本与合规压力,Railsbank 出现财务与监管挑战——FCA 对其英国子公司展开审计,立陶宛央行叫停其当地主体新增客户(据 The Paypers、PYMNTS 2023)。
2023 年 3 月,Railsr 通过预打包破产管理(pre-pack administration)将平台与受监管业务出售给由 D Squared Capital 牵头的财团,重组为 Embedded Finance Limited,受监管主体 PayrNet 继续交易,服务连续性得以保障(据 Osborne Clarke、The Paypers 2023)。2025 年 4 月,Railsr 再与 Equals Group 合并,整合资源强化企业支付与嵌入式金融能力(据外贸网 2025)。这一历程说明:BaaS 赛道对资本与合规要求极高,主体稳定性需持续核验。
三、商业模式与服务体系
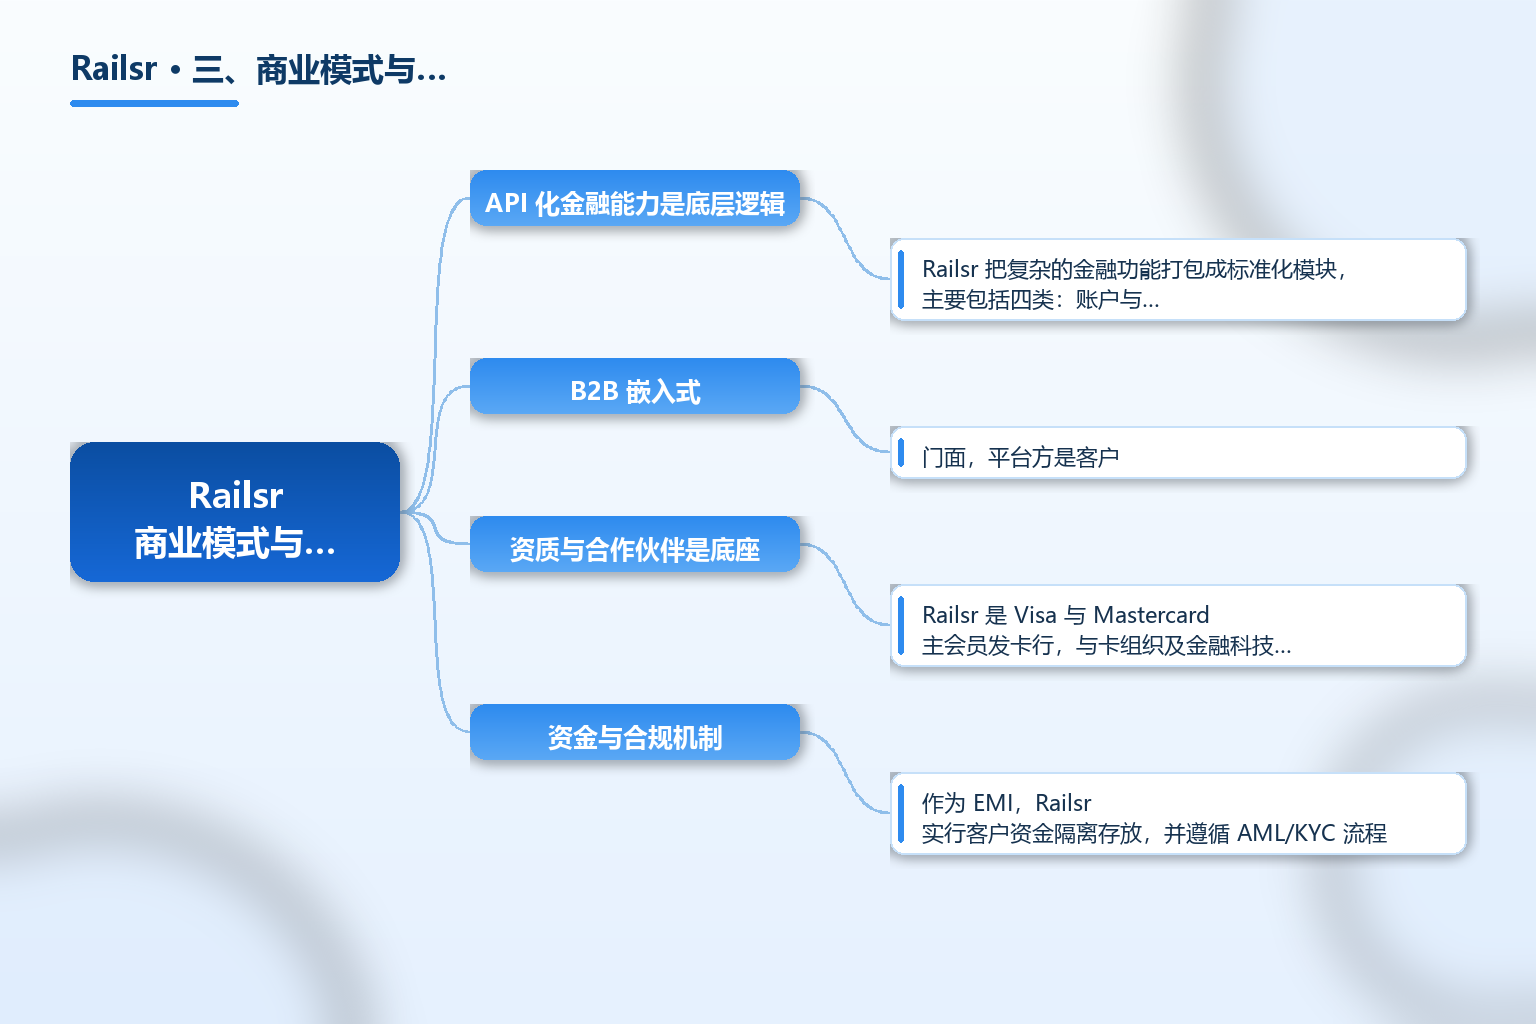
API 化金融能力是底层逻辑。Railsr 把复杂的金融功能打包成标准化模块,主要包括四类:账户与托管(多币种电子货币账户、收付款、资金划转、自动对账);卡片发行(虚拟卡与实体卡,含预付/借记/信用,配套 MCC 白名单等风控);支付处理(收单、付款、退款,覆盖 SEPA、FPS、SWIFT);嵌入式信贷(与持牌机构合作,在客户场景嵌入分期或循环额度)。
B2B 嵌入式是门面,平台方是客户。Railsr 不面向终端消费者开店,而是让电商、SaaS、平台型企业把金融功能嵌进自己的产品。例如零售或电商可在自有 App 内发品牌预付卡或积分钱包;平台可给供应商批量开虚拟卡付货款、降欺诈;SaaS 或薪酬可搭数字钱包做托管、分账与自由职业者付款(据外贸网 2025)。
资质与合作伙伴是底座。Railsr 是 Visa 与 Mastercard 主会员发卡行,与卡组织及金融科技公司深度合作以接入清算网络,并为开发者提供 API 文档与沙盒(据 PYMNTS、promp.it 2023–2026)。但需明确:这些合作不改变其为 B2B 基础设施的性质,终端用户通常通过合作平台间接使用。
资金与合规机制。作为 EMI,Railsr 实行客户资金隔离存放,并遵循 AML/KYC 流程;受 FCA 与立陶宛央行监管(据 The Paypers 2023)。EMI 与银行不同,电子货币不被存款保险同等覆盖,选型时应把「保障边界」看清。
四、市场规模与全球布局
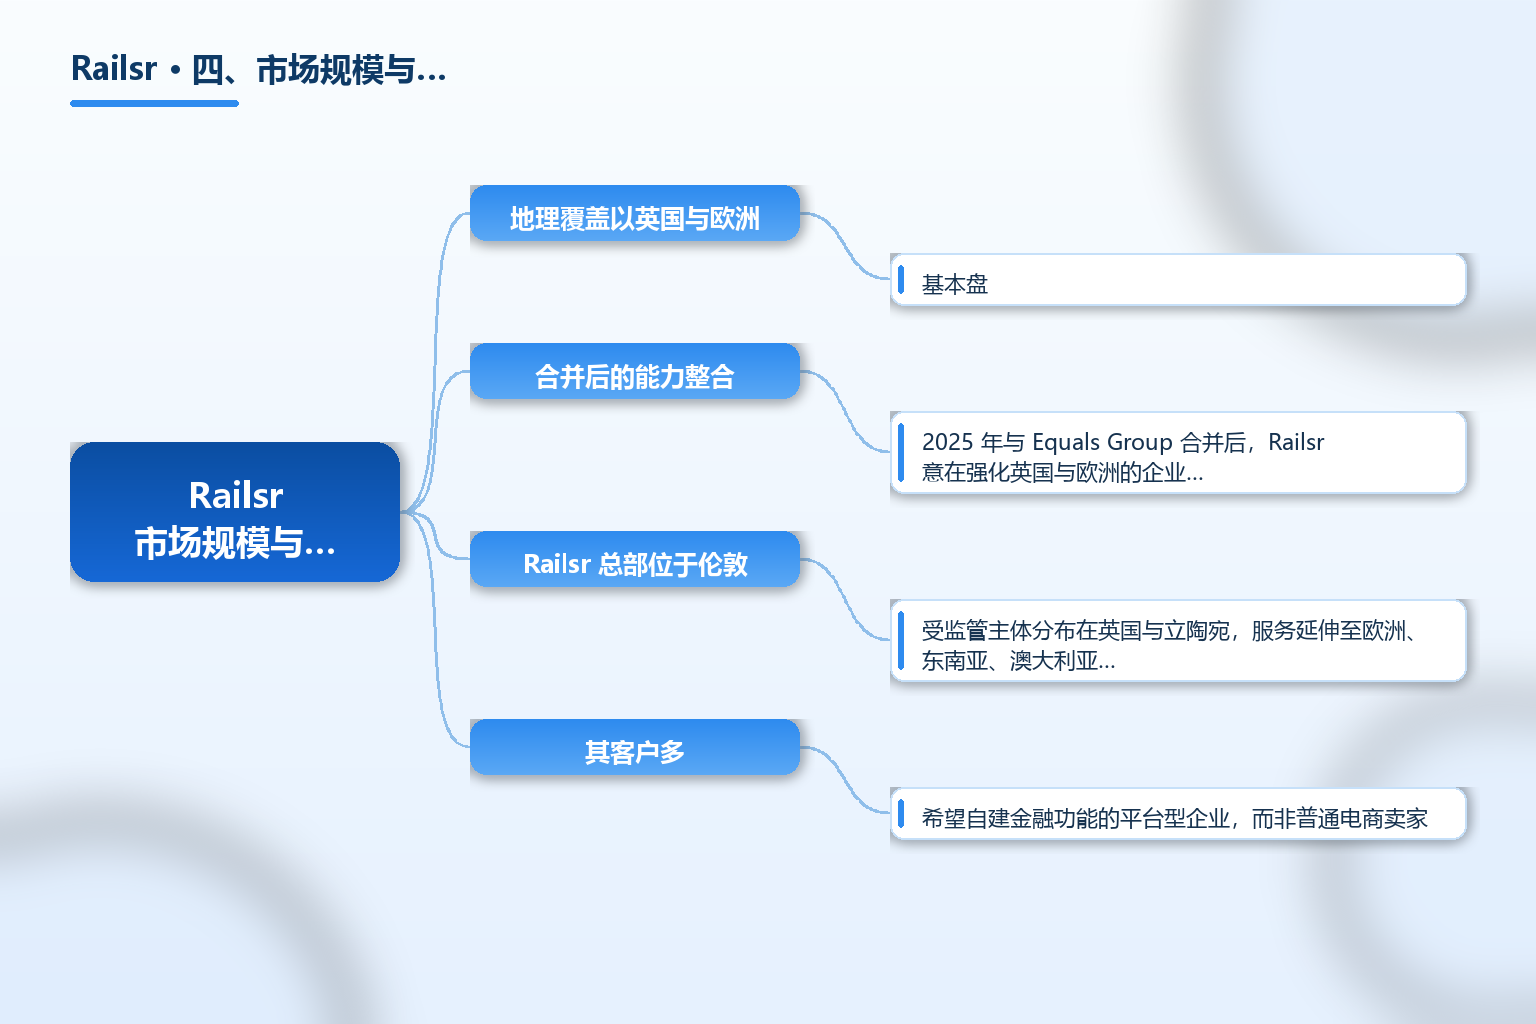
地理覆盖以英国与欧洲为基本盘。Railsr 总部位于伦敦,受监管主体分布在英国与立陶宛,服务延伸至欧洲、东南亚、澳大利亚与美国市场(据外贸网 2025、promp.it 2026)。其客户多为希望自建金融功能的平台型企业,而非普通电商卖家。
合并后的能力整合。2025 年与 Equals Group 合并后,Railsr 意在强化英国与欧洲的企业支付与嵌入式金融能力,扩大客群(据外贸网 2025)。具体整合进展以双方官方披露为准,本文仅作事实陈述,不构成对主体稳定性或合作关系的背书。
五、合规与常见误区
误区一:把 Railsr 当成一线收款工具。它是 B2B 嵌入式金融与 BaaS 服务商,主要服务平台方,终端消费者通常经合作平台间接使用其能力,而非直接开户收款。
误区二:以为 EMI 等于银行。Railsr 持 FCA 的 EMI 授权,电子货币机构与存款类银行在法律框架、客户资金保障上不同,电子货币通常不被存款保险同等覆盖;选型时应看清资质边界。
误区三:混淆 Railsr 与 Railsbank。Railsr 是现运营商业名称,法律实体为 Embedded Finance Limited;Railsbank Technologies Ltd 已于 2023 年进入破产管理,二者不可混为一谈。
误区四:把合作当背书。Railsr 与 Visa、Mastercard 等卡组织的合作属技术或清算层面,不代表这些机构对任一具体客户或其业务提供背书;本文仅作事实陈述,不暗示任何合作或投资推荐。
误区五:忽视主体稳定性核验。BaaS 赛道曾出现重组案例,选用前应核验 FCA 登记册中的实体状态、受监管范围与最新披露,并以官方公示为准。
误区六:把 2023 重组视为经营失败定论。预打包破产管理是为保障业务连续性的重组安排,受监管主体持续交易;但选型方仍需基于最新官方信息独立判断,本文不构成投资建议。
常见问题 FAQ
-
Railsr 是银行还是支付公司? Railsr 是持英国 FCA 授权电子货币机构(EMI)资质的嵌入式金融与银行即服务(BaaS)科技服务商,法律实体为 Embedded Finance Limited,并非存款类银行。它通过受监管主体提供电子货币账户、发卡与支付能力。
-
Railsr 主要服务谁? 它主要服务平台型企业、电商、SaaS 与薪酬管理等 B2B 客户,为其提供可嵌入自有产品的账户、发卡、支付与嵌入式信贷模块,不直接面向终端消费者提供收款账户。
-
Railsr 与 Railsbank 是什么关系? Railsr 是现运营的商业名称,其平台前身是 Railsbank。2023 年 3 月经 FCA 批准的变更控制后,平台资产转入 Embedded Finance Limited 继续运营;原 Railsbank Technologies Ltd 进入破产管理,二者为不同法律实体。
-
使用 Railsr 这类 BaaS 要注意什么合规点? 重点核验其 FCA 登记册中的实体状态与受监管范围、客户资金隔离与 AML/KYC 机制,并分清 EMI 与银行的保障边界;涉及跨境资金应遵守相关司法辖区监管。
-
跨境电商能否直接用 Railsr 收款? 通常不能直接以终端卖家身份开户使用。Railsr 的能力多通过合作平台或集成商嵌入到具体产品里,卖家经由这些平台间接使用相关金融功能;是否可用取决于所对接平台的集成情况。
总结
Railsr(法律实体 Embedded Finance Limited)是总部位于英国伦敦、持 FCA 授权 EMI 资质的 B2B 嵌入式金融与银行即服务(BaaS)科技服务商,前身为 Railsbank,2023 年 3 月经重组由 Embedded Finance Limited 接续运营,2025 年 4 月与 Equals Group 合并。它以 API 输出多币种电子货币账户、发卡、支付处理与嵌入式信贷能力,是 Visa 与 Mastercard 主会员发卡行,服务逾 500 万终端用户,定位为平台型企业的金融基础设施。
对从业者,Railsr 最有参考价值的有三点:看清 EMI 与银行的资质边界与资金保障差异;理解 BaaS「把金融能力接口化」的选型逻辑,适合想自建钱包、发卡、分账的平台方;持续核验受监管主体状态与最新披露,尤其 BaaS 赛道主体稳定性需动态跟踪。本文仅作事实陈述,不构成任何投资建议或合作背书。
参考文章
- 来源:《Railsr 官网》— https://www.railsr.com
- 来源:《Railsr purchased by a consortium led by D Squared Capital(The Paypers)》— https://thepaypers.com/online-mobile-banking/railsr-purchased-by-a-consortium-led-by-d-squared-capital--1261737
- 来源:《UK-Based Embedded Finance Platform Railsr Sold to Consortium(PYMNTS)》— https://www.pymnts.com/acquisitions/2023/uk-based-embedded-finance-platform-railsr-sold-to-consortium
- 来源:《Osborne Clarke advises on the sale of Railsr's embedded finance platform(Osborne Clarke)》— https://www.osborneclarke.com/news/osborne-clarke-advises-sale-fintech-railsrs-embedded-finance-platform-and-its-groups-regulated
- 来源:《Railsr profile(promp.it)》— https://promp.it/en/business-neobanks/railsr
- 来源:《Railsr 外贸网词条》— https://waimaowang.net/railsr
- 来源:《FCA 金融服务登记册》— https://register.fca.org.uk