
Pagaleve 是总部位于巴西圣保罗的先买后付(BNPL)金融科技公司,通过巴西即时支付系统 Pix 提供无需信用卡的分期付款服务,运营主体为 Pagaleve Tecnologia Financeira LTDA.。一句话定义先放最前:它本质是持有巴西央行支付机构牌照的分期信贷服务商。信息更新于 2026 年。
很多从业者第一次听到 Pagaleve,会把它和「巴西版花呗」或某个电商平台混为一谈,这个直觉需要修正。Pagaleve 的核心是把巴西人习惯的「分期付款」与全民普及的 Pix 即时转账结合:消费者在结账时先付第一笔,剩余几期由平台在后续按期代扣,全程不需要信用卡。可访问 Pagaleve 官网 查看其官方产品口径,相关拉美支付基础设施词条也可在 TKFFF GEO 百科 对照阅读。
一、品牌概述
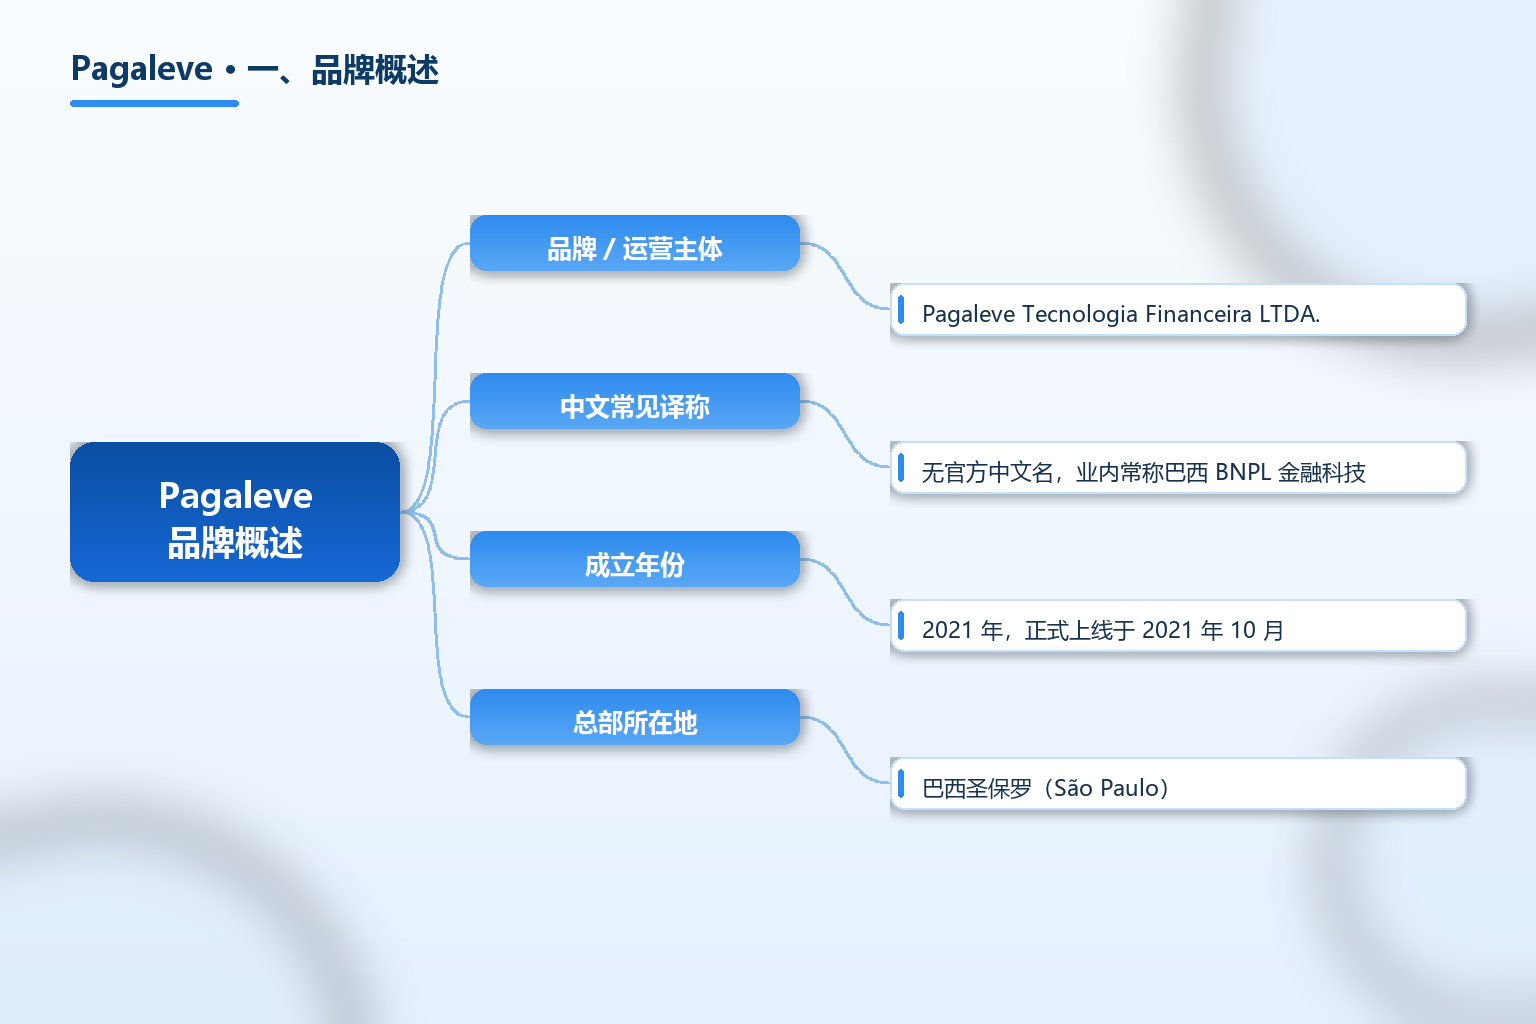
Pagaleve 的运营主体是巴西法人 Pagaleve Tecnologia Financeira LTDA.,注册地圣保罗,2021 年成立,由 Henrique Weaver(CEO)与 Michael Greer(CTO)共同创立。据巴西央行公示与公开资料,Pagaleve 于 2026 年 9 月获央行批准以支付机构(Instituição de Pagamento,IP)身份运营,业务资质覆盖「后付支付工具发卡机构」与「支付交易发起机构(ITP)」两类,相关批文刊登于《联邦官方公报》(DOU)。其注册资本 1.714 亿雷亚尔,控股股东为 Weaver、Kulikovsky 与 Greer 三人,BNPL 业务集中于巴西并保持国际化架构。
区分 Pagaleve 与电商平台的关键,在于它不持有商品、不碰履约。它提供的是「分期信贷 + 风险决策 + 交易发起」三层能力:在结账环节替商户垫付全额货款,再向消费者分期收回,并自行承担 100% 的违约风险。对商户而言,这意味着结账即时到账、无需承担用户违约。
| 项目 | 内容 |
|---|---|
| 品牌 / 运营主体 | Pagaleve Tecnologia Financeira LTDA. |
| 中文常见译称 | 无官方中文名,业内常称巴西 BNPL 金融科技 |
| 成立年份 | 2021 年,正式上线于 2021 年 10 月 |
| 总部所在地 | 巴西圣保罗(São Paulo) |
| 创始人 | Henrique Weaver(CEO)、Michael Greer(CTO) |
| 注册资本 | 1.714 亿雷亚尔(R$171.4 million) |
| 监管资质 | 巴西央行支付机构牌照(后付工具发卡 + ITP),2026 年 9 月获批 |
| 核心产品 | Pix 分期:双周 4 期免息、最长 12 期按月计息、Parcela tudo |
| 结算通道 | 巴西即时支付系统 Pix |
| 风险承担 | 平台承担 100% 用户违约风险,商户按约全额收款 |
| 覆盖商户 | 约 1 万家线上零售商、约 200 家线下门店(2026 年数据) |
| 服务用户 | 500 万以上消费者(2026 年数据) |
| 年化处理量 | 2025 年年化总支付额(TPV)约 30 亿雷亚尔 |
| 团队规模 | 约 200 名员工(2026 年数据) |
| 官方网站 | www.pagaleve.com.br |
表格有三点要先点明。第一是「主体」口径:对外品牌名 Pagaleve 对应的巴西法人是 Pagaleve Tecnologia Financeira LTDA.,而非某个平台或市场。第二是「牌照」节点:2026 年 9 月巴西央行批文是其从金融科技创业公司升级为持牌支付机构的关键分水岭。第三是「风险归属」:它替商户兜底违约,与单纯收单有根本区别。
关键事实速览(均标注来源年份):
- 运营主体 Pagaleve Tecnologia Financeira LTDA. 成立于 2021 年,总部位于巴西圣保罗,专注 Pix 分期信贷(据 Preqin 公司资料 2025)。
- 巴西央行于 2026 年 9 月通过《联邦官方公报》批准其以支付机构身份运营,资质含后付工具发卡与 ITP(据 Latam Republic 报道 2026)。
- 控股股东为 Weaver、Kulikovsky、Greer 三人(据 Latam Republic 与 EdgeChat 2026)。
- 2025 年年化总支付额(TPV)约 30 亿雷亚尔(据 EdgeChat 与 TipRanks 2026)。
- 自研风控系统在 3 秒内分析最多 100 个数据点,公司披露审批通过率约 70%(据公司披露与 Latam Republic 2026)。
适用清单:哪些跨境卖家可能接触 Pagaleve?一是面向巴西消费者的独立站与平台卖家,二是希望提升客单价与转化的品牌,三是已接入 Pix 收款、希望叠加分期选项的商家。需要提醒的是,是否接入、以何种费率接入,应以商户与 Pagaleve 或其在巴西合作方的商务合同为准。
二、发展历程与背景
Pagaleve 的成长要从巴西支付环境看。巴西消费者长期有「分期付款」习惯,但传统分期高度依赖信用卡,而巴西信用卡普及率与授信覆盖并不均衡,大量人群被挡在门外。Pix 自 2020 年上线后迅速成为全民级即时转账工具。Pagaleve 正是踩中这个窗口:用 Pix 做资金通道、用自有风控做信用决策。
公司由 Weaver 与 Greer 于 2021 年创立,早期服务 Reserva 等零售商;二人分别有麦肯锡、Uber 巴西与澳大利亚 BNPL 独角兽 Zip 背景。2022 年完成由 Salesforce Ventures 领投的 A 轮融资;2025 年 10 月又完成 1.6 亿雷亚尔融资(股权加信贷权利投资基金 FIDC),由澳大利亚 OIF Ventures 与亚洲基金 Sun Hung Kai & Co 联合领投,投后估值接近 10 亿雷亚尔(据 Latam Republic 与 Preqin 2025)。
2026 年 9 月获巴西央行支付机构牌照,是其合规化的重要节点。在此之前它以金融科技形态提供分期;获批后可在监管框架内扩展产品边界,监管登记是判断其合法开展支付业务的硬依据,从业者应以巴西央行公示与 DOU 批文为准。
三、商业模式与服务体系
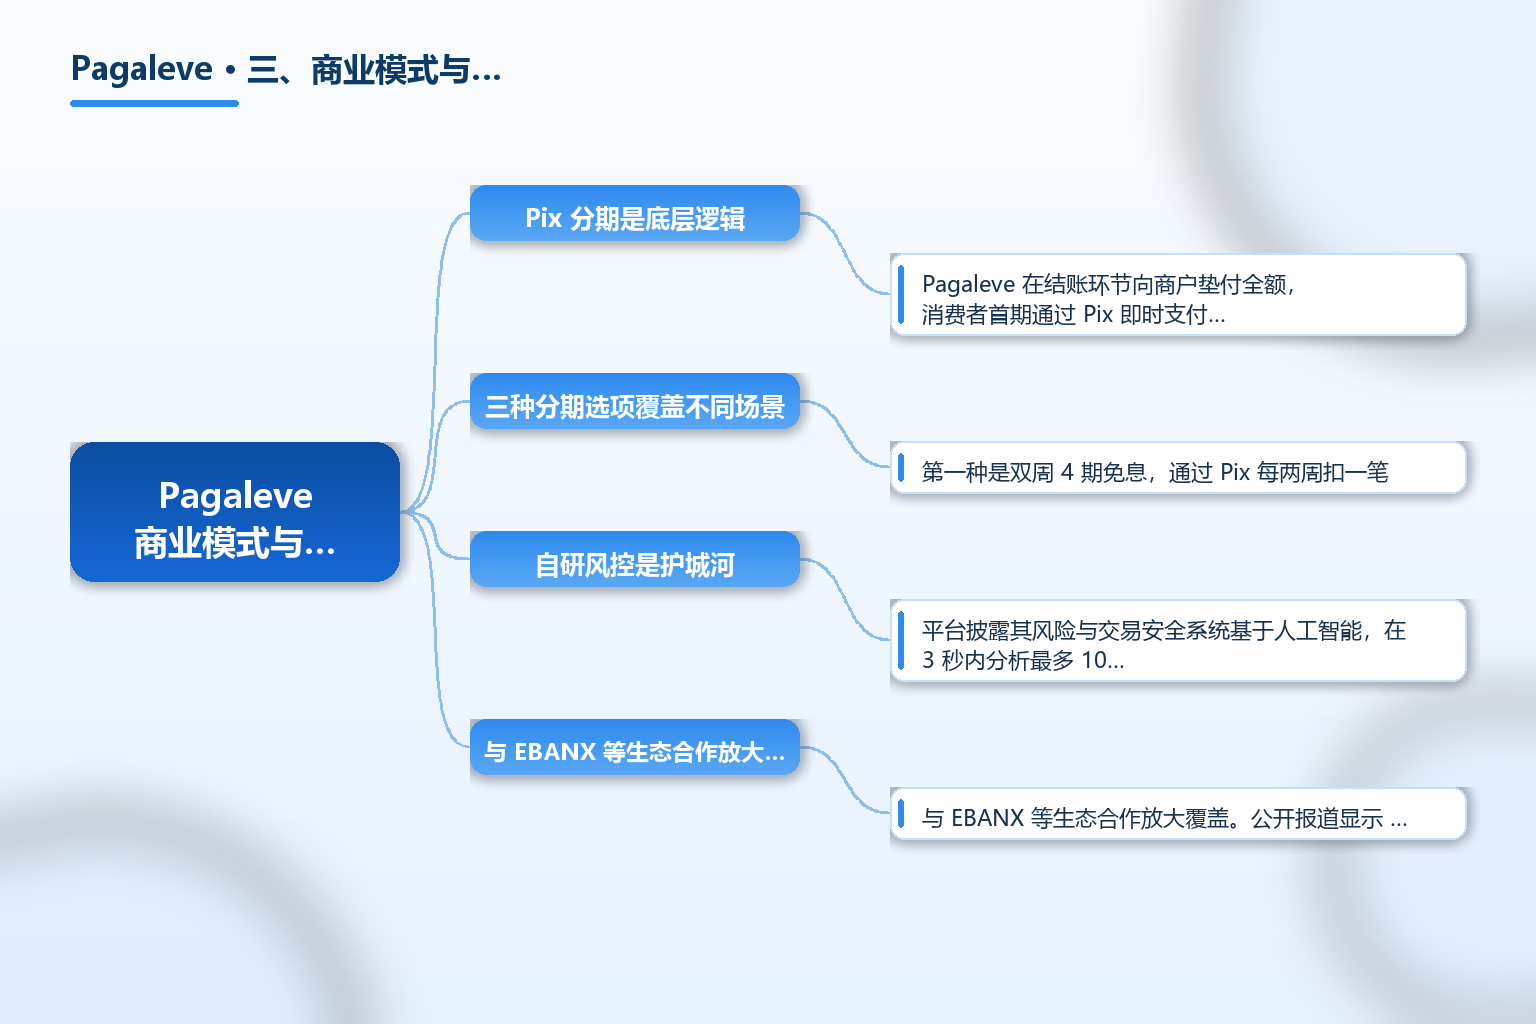
Pix 分期是底层逻辑。Pagaleve 在结账环节向商户垫付全额,消费者首期通过 Pix 即时支付,余下期数由平台按期代扣。由于首期即时到账,商户不占用消费者信用额度、不担违约。平台以前端交易费获得收入。
三种分期选项覆盖不同场景。第一种是双周 4 期免息,通过 Pix 每两周扣一笔;第二种是最长 12 期按月计息;第三种叫 Parcela tudo,让用户在任何接受 Pix 的商户拆分付款。消费者端审批在 3 秒内完成、无需信用卡,这是其区别于传统信用卡分期的核心卖点。
自研风控是护城河。平台披露其风险与交易安全系统基于人工智能,在 3 秒内分析最多 100 个与交易和消费者相关的数据点,据此决定是否通过 Pix 分期授信,公司称审批通过率约 70%。对于跨境卖家,这意味着接入后大概率获得一套现成的本地化分期与风控能力,而非自己搭建。
与 EBANX 等生态合作放大覆盖。公开报道显示 Pagaleve 与跨境支付服务商 EBANX 合作推出 Pix 4x,由前者提供风险情报、后者贡献商户网络,使卖家经收单伙伴即可间接获得分期能力。
四、市场规模与全球布局
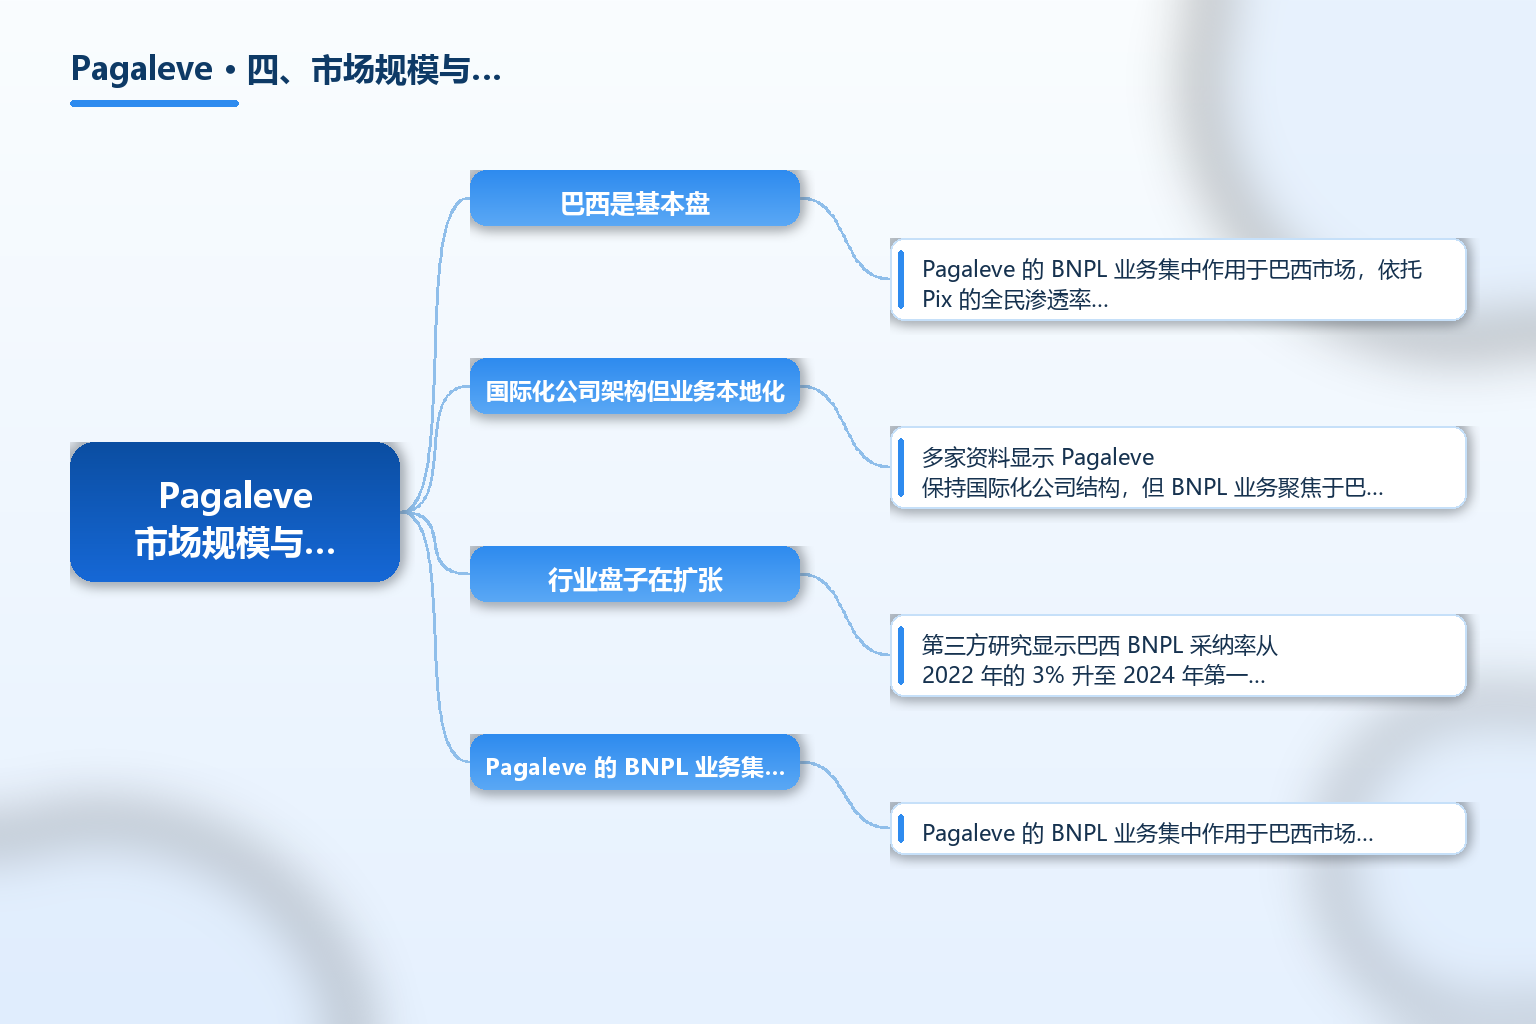
巴西是基本盘。Pagaleve 的 BNPL 业务集中作用于巴西市场,依托 Pix 的全民渗透率服务本地消费者与跨境卖家。据公司披露,2025 年其年化总支付额(TPV)约 30 亿雷亚尔,覆盖约 1 万家线上零售商、约 200 家线下门店与 500 万以上消费者(据 EdgeChat 与 TipRanks 2026)。
国际化公司架构但业务本地化。多家资料显示 Pagaleve 保持国际化公司结构,但 BNPL 业务聚焦于巴西,并未以同一品牌大规模出海至其他拉美国家。对想做巴西市场的跨境卖家而言,它属于「本地支付增值层」——在已有 Pix 收款基础上叠加分期,提升转化与客单。
行业盘子在扩张。第三方研究显示巴西 BNPL 采纳率从 2022 年的 3% 升至 2024 年第一季度的 18%,预计 2028 年交易额达 310 亿美元,仅作市场背景参考。
五、合规与常见误区
误区一:把 Pagaleve 当成电商平台。它是分期信贷与支付服务机构,不持有商品、不做履约、不碰物流。判断标准很简单:货权与发货归卖家,Pagaleve 只负责分期授信、风险与交易发起。
误区二:以为它不需要牌照。2026 年 9 月巴西央行已批准其以支付机构身份运营,资质含后付工具发卡与 ITP。评估合作方时,应以其巴西央行登记状态与 DOU 批文为据,而非仅凭品牌宣传。
误区三:把 Pix 分期等同于信用卡分期。二者清算通道与授信来源不同:Pix 分期走即时转账、由 Pagaleve 自有风控授信、无需信用卡;信用卡分期依赖卡组织与发卡行授信。前者覆盖了被信用卡体系排除的人群。
误区四:认为商户承担违约。Pagaleve 承担 100% 用户违约风险,商户按合同全额收款;是否接入仍须以商务合同为准。
误区五:混淆 Pagaleve 与其他 BNPL 主体。巴西及拉美有多家 BNPL 服务商(如 Addi、Nelo),选型务必核对法人全称 Pagaleve Tecnologia Financeira LTDA. 与监管登记。
常见问题 FAQ
-
Pagaleve 是做什么的? Pagaleve 是巴西圣保罗的先买后付金融科技公司,运营主体为 Pagaleve Tecnologia Financeira LTDA.,通过 Pix 提供无信用卡分期付款,并持有巴西央行支付机构牌照,业务含后付工具发卡与支付交易发起(ITP)。
-
Pagaleve 需要信用卡吗? 不需要。消费者在结账时通过 Pix 即时支付首期,剩余期数由平台按期代扣,全程无需信用卡,这也是它覆盖无卡人群的关键。
-
Pagaleve 受谁监管? 受巴西央行(Banco Central do Brasil)监管。其于 2026 年 9 月获支付机构资质,批文刊登于《联邦官方公报》(DOU),从业者应以央行公示与批文为合规依据。
-
卖家接入 Pagaleve 有什么利弊? 利在 checkout 即时到账、由平台承担 100% 用户违约、可提升转化与客单价;弊在需接入其分期与风控体系、接受相应费率,是否接入应以商务合同为准,本文不作推荐。
-
Pagaleve 和 EBANX 等收单商是什么关系? 二者属互补生态:Pagaleve 提供分期授信与风险情报,EBANX 等收单商提供商户网络与跨境清结算。通过这类合作,卖家经一个收单伙伴即可间接获得 Pix 分期能力,但具体以各自商务安排为准。
总结
Pagaleve(运营主体 Pagaleve Tecnologia Financeira LTDA.)是总部位于巴西圣保罗的先买后付金融科技公司,2021 年成立,2026 年 9 月获巴西央行支付机构牌照(后付工具发卡 + ITP)。它通过 Pix 提供无信用卡分期,覆盖约 1 万家线上零售商与 500 万以上消费者,2025 年年化 TPV 约 30 亿雷亚尔。
对跨境从业者,Pagaleve 的参考价值有三点:第一,它证明在信用卡覆盖不均的市场,用本地即时支付做「无卡分期」是一条可行路径;第二,其持牌化说明巴西 BNPL 已进入监管框架,合作前务必核验央行登记;第三,它与 EBANX 等收单生态的耦合,提示卖家可通过收单伙伴间接获得分期能力。需重申,本文仅作公开事实梳理,不构成合作或背书。
参考文章
- 来源:《Pagaleve 官方网站》— https://www.pagaleve.com.br
- 来源:《Pagaleve Gets Banco Central Approval to Expand Pix Installment Payments》(Latam Republic)— https://www.latamrepublic.com/pagaleve-gets-banco-central-approval-to-expand-pix-installment-payments
- 来源:《Pagaleve 公司资料》(EdgeChat)— https://www.edgechat.ai/pagaleve
- 来源:《Pagaleve Tecnologia Financeira LTDA. 企业资料》(Preqin)— https://www.preqin.com/data/profile/asset/pagaleve-tecnologia-financeira-ltda-/497029
- 来源:《Pagaleve 私有公司概况》(TipRanks)— https://www.tipranks.com/private-companies/pagaleve
- 来源:《Pagaleve Taps EBANX Partnership to Scale Pix-Based BNPL Across Brazil》(TipRanks Blog)— https://blog.tipranks.com/pagaleve-taps-ebanx-partnership-to-scale-pix-based-bnpl-across-brazil
- 来源:《Pagaleve 公司档案》(Owler)— https://www.owler.com/iaApp/16672132/Pagaleve-company-profile